PRODUCTS
節税商品(節税商材)の一覧
節税DDが査定している13の商材を、一つの表に並べました。償却の年数と方法、初年度にどのくらい損金が出るか、個人で使えるか、いくらからか、期間、お金の戻り方。総合判定はA(買ってよい条件が明確)からD(推奨しない)で、仕組みと制度に対する評価です。個別案件の推奨ではありません。
全商材の一覧表
言葉と数字は各査定記事から取った要点です。くわしい評価と注意は、商材名から各ページへ。表の下に、商材ごとの注意と扱っている業者を畳んであります。
現在、A判定の商材はありません。判定の意味
| 商材 | 判定 | 償却の年数と方法 | 初年度の損金法人・純額の目安 | 個人で使えるか | いくらから | 期間 | お金の戻り方 |
|---|---|---|---|---|---|---|---|
| オペレーティングリース現役・王道査定記事 ›診断 › | B | 航空機などを償却。初年度に出資額の70〜80%(例) | 約75% | 会社員×事業主× | 3,000万円〜 | 8〜12年。中途解約できない | 期中はほぼ無し。満了時に機体を売り借入を返した残り |
| GPUサーバー現役・封じ候補査定記事 ›診断 › | C | 経営強化税制A類型の即時償却をうたう。貸付除外が論点 | 約64% | 会社員×事業主△ 事業で使用 | 770万円〜 | 3年が主流(5年型もある) | 固定で月3%×36か月+37か月目に12%(業者表記) |
| トレカ自動販売機現役・新興査定記事 ›診断 › | C+ | 経営強化税制A類型の即時償却をうたう。全部委託は論点 | 約84% | 会社員×事業主△ 事業所得なら | 1,000万円〜 | 3〜5年 | 売上連動(固定も)の分配+満了時の買取型が多い |
| 中古トラック・トラックファンド現役査定記事 ›診断 › | B- | 中古の簡便法。業者表記の割合は2年定率と合わない | 約42% | 会社員×事業主× | 1,000万円〜 | 5年 | 払戻しと利益の分配を5年で計約110%(業者表記) |
| コインランドリー縮小査定記事 ›診断 › | C | 自ら運営する場合などに限り即時償却(初年度100%) | 約90% | 会社員×事業主△ 自ら運営 | 3,000万円〜 | 設備寿命10〜13年 | 自分の店の売上から経費を引いた純収益 |
| 外貨両替機現役・要注意査定記事 ›診断 › | C- | 即時償却をうたうが、両替業は対象の事業に無い | 否認のおそれ | 会社員×事業主× | 350万円〜 | 5年 | 両替手数料の分配+満了時に運営会社が買い取る型が多い |
| 中古ヘリコプター現役査定記事 ›診断 › | B | 中古2年・定率法で初年度100%(期中は月割り) | 約88% | 会社員△ 条件付き事業主△ 不動産所得 | 2,000万円〜 | 2〜5年で機体を売却 | リース料(業者の条件で年3〜5%相当)+売却代金 |
| キャンピングカー現役査定記事 ›診断 › | C | 中古2〜3年の簡便法。2年なら期首取得で初年度100% | 約91% | 会社員×事業主△ 事業で使用 | 600万円〜 | 定めなし。事例は5年で売却 | レンタル料−代行手数料+売却代金(買取保証なし) |
| トレーラーハウス現役査定記事 ›診断 › | C+ | 車両なら4年定率で初年度50%(建物なら長くなる) | 約40% | 会社員×事業主△ 事業で使用 | 500万円〜 | 賃料保証10年(最長20年) | 代理店表記で賃料月7.5万円+5年目の買取約4割 |
| ビル広告枠現役・要注意査定記事 ›診断 › | D | 広告宣伝費で全額損金をうたう(按分の可能性) | 約40% | 会社員×事業主△ 事業所得なら | 1,000万円〜 | 2年 | 月5%の分配を2年(業者表記)。資産は残らない |
| EV急速充電器現役査定記事 ›診断 › | C | 経営強化税制A類型の即時償却をうたう。丸投げ型は困難 | 約92% | 会社員×事業主△ 事業所得なら | 2,000万円〜 | 設備寿命8〜10年 | 充電料−電気代・手数料・保守費(収入実績の開示なし) |
| 防犯防災ライト現役査定記事 ›診断 › | C- | 経営強化税制A類型の即時償却をうたう。貸付に近く論点 | 約80% | 会社員×事業主△ 事業所得なら | 240万円〜 | 記載なし(5年と仮置き) | 広告収入を毎月分配(金額・買取条件の記載なし) |
| 米国中古不動産現役・個人は制限査定記事 ›診断 › | B- | 法人は木造築22年超で4年。個人は簡便法の赤字通算不可 | 約15% | 会社員△ 条件付き事業主△ 不動産所得 | 5,000万円〜 | 売却まで(個人5年超は長期譲渡) | 家賃収入+売却代金(円に戻すと為替の影響) |
| マイニング・ドローン・足場封じ済み | ― | 税制改正で封じられた商材。なぜ封じられ、出資者に何が起きたかを年表に記録しています。 | |||||
- 償却の年数と方法
- 航空機などを償却。初年度に出資額の70〜80%(例)
- 初年度の損金(法人・純額)
- 約75%
- 個人で使えるか
- 会社員:×
事業主:× - いくらから
- 3,000万円〜
- 期間
- 8〜12年。中途解約できない
- お金の戻り方
- 期中はほぼ無し。満了時に機体を売り借入を返した残り
- 償却の年数と方法
- 経営強化税制A類型の即時償却をうたう。貸付除外が論点
- 初年度の損金(法人・純額)
- 約64%
- 個人で使えるか
- 会社員:×
事業主:△ 事業で使用 - いくらから
- 770万円〜
- 期間
- 3年が主流(5年型もある)
- お金の戻り方
- 固定で月3%×36か月+37か月目に12%(業者表記)
- トレカ自動販売機C+
- 償却の年数と方法
- 経営強化税制A類型の即時償却をうたう。全部委託は論点
- 初年度の損金(法人・純額)
- 約84%
- 個人で使えるか
- 会社員:×
事業主:△ 事業所得なら - いくらから
- 1,000万円〜
- 期間
- 3〜5年
- お金の戻り方
- 売上連動(固定も)の分配+満了時の買取型が多い
- 償却の年数と方法
- 中古の簡便法。業者表記の割合は2年定率と合わない
- 初年度の損金(法人・純額)
- 約42%
- 個人で使えるか
- 会社員:×
事業主:× - いくらから
- 1,000万円〜
- 期間
- 5年
- お金の戻り方
- 払戻しと利益の分配を5年で計約110%(業者表記)
- 償却の年数と方法
- 自ら運営する場合などに限り即時償却(初年度100%)
- 初年度の損金(法人・純額)
- 約90%
- 個人で使えるか
- 会社員:×
事業主:△ 自ら運営 - いくらから
- 3,000万円〜
- 期間
- 設備寿命10〜13年
- お金の戻り方
- 自分の店の売上から経費を引いた純収益
- 外貨両替機C-
- 償却の年数と方法
- 即時償却をうたうが、両替業は対象の事業に無い
- 初年度の損金(法人・純額)
- 否認のおそれ
- 個人で使えるか
- 会社員:×
事業主:× - いくらから
- 350万円〜
- 期間
- 5年
- お金の戻り方
- 両替手数料の分配+満了時に運営会社が買い取る型が多い
- 償却の年数と方法
- 中古2年・定率法で初年度100%(期中は月割り)
- 初年度の損金(法人・純額)
- 約88%
- 個人で使えるか
- 会社員:△ 条件付き
事業主:△ 不動産所得 - いくらから
- 2,000万円〜
- 期間
- 2〜5年で機体を売却
- お金の戻り方
- リース料(業者の条件で年3〜5%相当)+売却代金
- 償却の年数と方法
- 中古2〜3年の簡便法。2年なら期首取得で初年度100%
- 初年度の損金(法人・純額)
- 約91%
- 個人で使えるか
- 会社員:×
事業主:△ 事業で使用 - いくらから
- 600万円〜
- 期間
- 定めなし。事例は5年で売却
- お金の戻り方
- レンタル料−代行手数料+売却代金(買取保証なし)
- トレーラーハウスC+
- 償却の年数と方法
- 車両なら4年定率で初年度50%(建物なら長くなる)
- 初年度の損金(法人・純額)
- 約40%
- 個人で使えるか
- 会社員:×
事業主:△ 事業で使用 - いくらから
- 500万円〜
- 期間
- 賃料保証10年(最長20年)
- お金の戻り方
- 代理店表記で賃料月7.5万円+5年目の買取約4割
- 償却の年数と方法
- 広告宣伝費で全額損金をうたう(按分の可能性)
- 初年度の損金(法人・純額)
- 約40%
- 個人で使えるか
- 会社員:×
事業主:△ 事業所得なら - いくらから
- 1,000万円〜
- 期間
- 2年
- お金の戻り方
- 月5%の分配を2年(業者表記)。資産は残らない
- 償却の年数と方法
- 経営強化税制A類型の即時償却をうたう。丸投げ型は困難
- 初年度の損金(法人・純額)
- 約92%
- 個人で使えるか
- 会社員:×
事業主:△ 事業所得なら - いくらから
- 2,000万円〜
- 期間
- 設備寿命8〜10年
- お金の戻り方
- 充電料−電気代・手数料・保守費(収入実績の開示なし)
- 防犯防災ライトC-
- 償却の年数と方法
- 経営強化税制A類型の即時償却をうたう。貸付に近く論点
- 初年度の損金(法人・純額)
- 約80%
- 個人で使えるか
- 会社員:×
事業主:△ 事業所得なら - いくらから
- 240万円〜
- 期間
- 記載なし(5年と仮置き)
- お金の戻り方
- 広告収入を毎月分配(金額・買取条件の記載なし)
- 米国中古不動産B-
- 償却の年数と方法
- 法人は木造築22年超で4年。個人は簡便法の赤字通算不可
- 初年度の損金(法人・純額)
- 約15%
- 個人で使えるか
- 会社員:△ 条件付き
事業主:△ 不動産所得 - いくらから
- 5,000万円〜
- 期間
- 売却まで(個人5年超は長期譲渡)
- お金の戻り方
- 家賃収入+売却代金(円に戻すと為替の影響)
- マイニング・ドローン・足場封じ済み
税制改正で封じられた商材。なぜ封じられたか、封じられたあと出資者に何が起きたかを年表に記録しています。
「初年度の損金」は、投資額に対する初年度の純損金(初年度の償却 − 初年度の収入)の割合で、法人が期首に取得した場合の目安です。簡易診断の前提と同じです。即時償却・一括償却は課税の繰延べで、税額が必ず減るものではありません。「個人で使えるか」は、「会社員」は事業所得の無い個人、「事業主」は青色申告の個人事業主です。△=条件付き(事業主の欄は、所得の区分か、自ら事業に使うかが条件)、×=簡易診断で選べない区分(損益通算できない・制度の対象外・否認のおそれ)です。条件は個人の節税商品の記事にまとめています。
商材ごとの注意と扱っている業者
オペレーティングリース
- 注意
- 匿名組合。中途解約不可・為替あり
- 出口
- 拘束。10年前後、中途解約不可
GPUサーバー
- 注意
- 経営強化税制。本業との関連が論点。マイニング用途は令和7年度改正で対象外。初年度の割合は査定記事の3年型(分配が厚い型。5年型なら約0.76)
- 出口
- 不透明。買取の価格式を書いた業者が無い
トレカ自動販売機
- 注意
- 経営強化税制。運営の全部委託は論点
- 出口
- 可。運営会社への売却が契約に書かれていれば
- 扱っている業者
中古トラック・トラックファンド
- 注意
- 匿名組合なら営業者の金商業登録を確認。初年度の割合は記事の仮置き(業者表記は耐用年数2年の定率法と合わない)
- 出口
- 可。5年で清算、中古トラック市場は厚い
コインランドリー
- 注意
- 自ら運営する場合のみ。管理のおおむね全部を委託する型は対象外(コインランドリー業が主要な事業である場合を除く。令和5年度改正)
- 出口
- 可。設備は残るが中古価値は低い
外貨両替機
- 注意
- 両替業は経営強化税制の指定事業に無く、運営を委託する投資型では即時償却が否認されるおそれがある(査定記事)。否認されれば通常の5年償却になる
- 出口
- 可。5年で買取の型。買取主体は運営会社
中古ヘリコプター
- 注意
- 期首取得なら初年度に全額、期中取得は月割り
- 出口
- 要検証。数年後(業者により2〜5年)の機体売却。市場は薄い
キャンピングカー
- 注意
- 買取保証なし。売却価格で決まる
- 出口
- 要検証。売却サポートのみ。価格の目安は事例の60%
- 扱っている業者
ビル広告枠
- 注意
- 初年度の割合は、購入時に全額を損金にし、同じ期に受け取る分配(月5%)を差し引く攻めの側の数字。税務上は前払費用として2年に按分される可能性があり、按分なら初年度の損金は2分の1。分配を引くと益金になりうる
- 出口
- 不透明。未使用枠は破棄と記載
EV急速充電器
- 注意
- 収入の実績開示なし
- 出口
- 不透明。急速充電器の中古市場は無い
商材ごとの査定
 TK / NKB
オペレーティングリース 現役・王道
航空機オペレーティングリースの出口。中途解約不可の10年で、為替と借り手の破綻が二度来る
組成手数料3〜5%、管理報酬、元本超過損失の条項を契約書のどこで読むか。取扱会社ごとの実績開示の見方。
オペレーティングリースの査定を読む 現物 / TKC
GPUサーバー 現役・封じ候補
「3年で120%」の実体は月3%×36か月+12%。5年型は月2%相当
令和7年度改正でC類型が除外され、マイニング用の設備も除外。3年型でも5年型でも税引後の上乗せは369万円で同じ。買取の価格式を書いた業者は無い。
GPUサーバーの査定を読む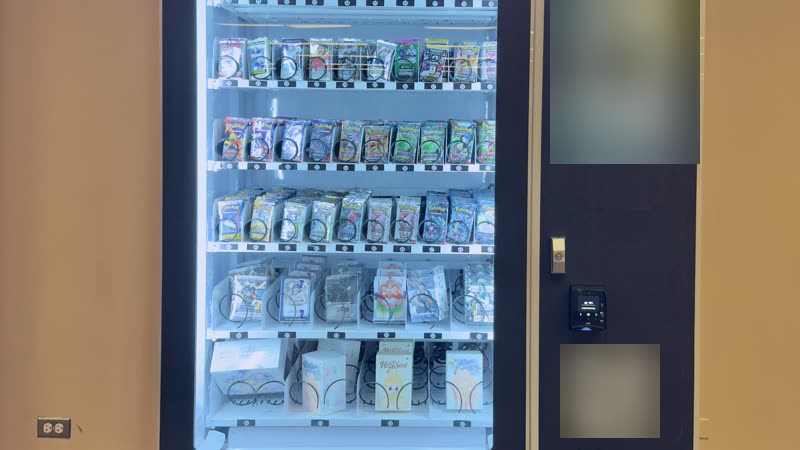 現物C+
トレカ自動販売機 現役・新興
1台1,000万円の少額資産型。設置先と在庫の実在、運営委託先が消えたときに何が残るか
封じられた足場・ドローンの少額資産スキームとの距離を測る。懐疑側の税理士が上位に入る、中立需要のある商材。
トレカ自動販売機の査定を読む 現物 / TKB-
中古トラック・トラックファンド 現役
中古の短期償却は制度として続いている。問題は匿名組合型の営業者リスクと、封じられたスキームとの距離
現物を自社で使うなら論点は少ない。ファンド型は営業者が破綻したときの債権順位を契約書で読む。
中古トラック・トラックファンドの査定を読む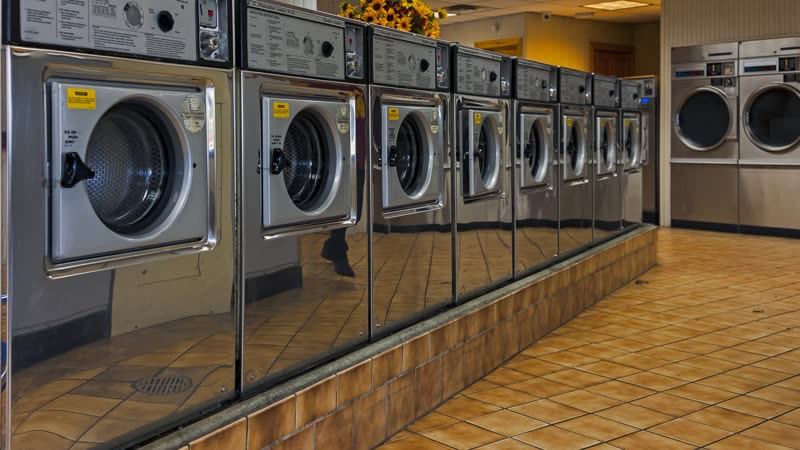 現物C
コインランドリー 縮小
令和5年度改正で管理委託型は除外。自ら運営する場合だけ残った即時償却
節税より先に、事業として成立するかを見る。メーカーと業者のサイトしか出てこない領域での中立の損益計算。
コインランドリーの査定を読む 現物C-
外貨両替機 現役・要注意
350万円から買える最小の「即時償却商材」。両替業は経営強化税制の指定事業に無い
5年運営委託で120%の型。即時償却が通る場合と通らない場合で税引後の絵がどう変わるかを並べる。
外貨両替機の査定を読む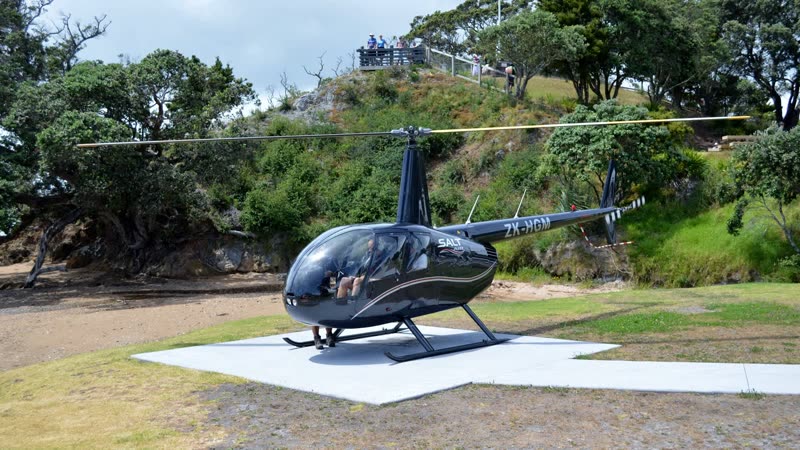 現物 / 共有B
中古ヘリコプター 現役
中古2年の定率法で初年度100%。経営強化税制を使わない、最も古い型の短期償却
運航会社にリースし、数年後に売却する。業者の事例は2年で回収110%、Space Aviationの収支例は3年で103%。器が共有持分なら金商法の論点が出る。
中古ヘリコプターの査定を読む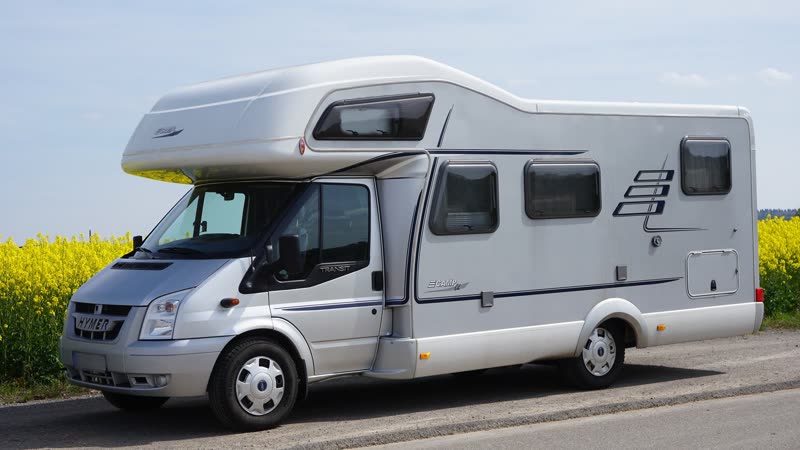 現物C
キャンピングカー 現役
中古の短期償却で初年度に大きな損金。買取保証は無く、損益は売却価格で決まる商材
750万円・年65万円の運用収入・5年後に60%で売却が業者事例。税引前の上乗せは25万円で、売却価格が10%ずれると消える。
キャンピングカーの査定を読む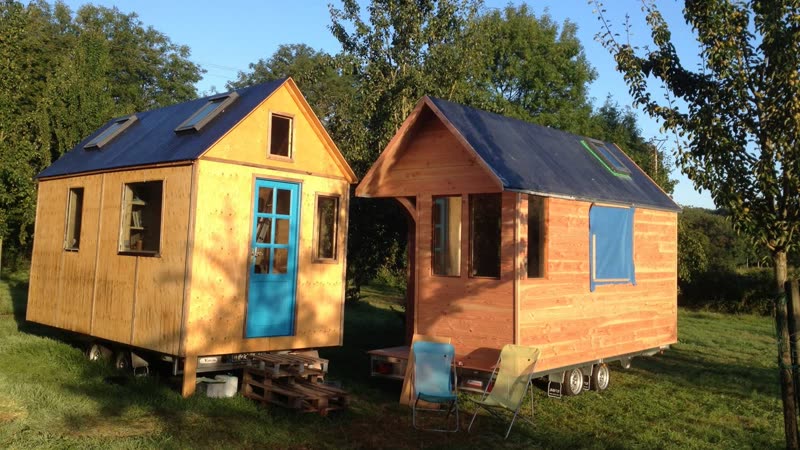 現物C+
トレーラーハウス 現役
4年償却・10年賃料保証・5年目以降の買取。約束の主体が誰かで価値が決まる
900万円・月7.5万円の賃料・5年目買取350万円。即時償却ではなく4年の定率法で初年度50%。10年賃貸で元本回収、5年目の買取で出ると元本割れ。
トレーラーハウスの査定を読む 費用(資産ではない)D
ビル広告枠 現役・要注意
償却ではなく広告宣伝費で全額損金。月5%・2年で120%という数字の中身
1口1,000万円で広告枠を一括購入し、転売収入を受け取る。資産が残らず、転売の相手が誰かが全て。
ビル広告枠の査定を読む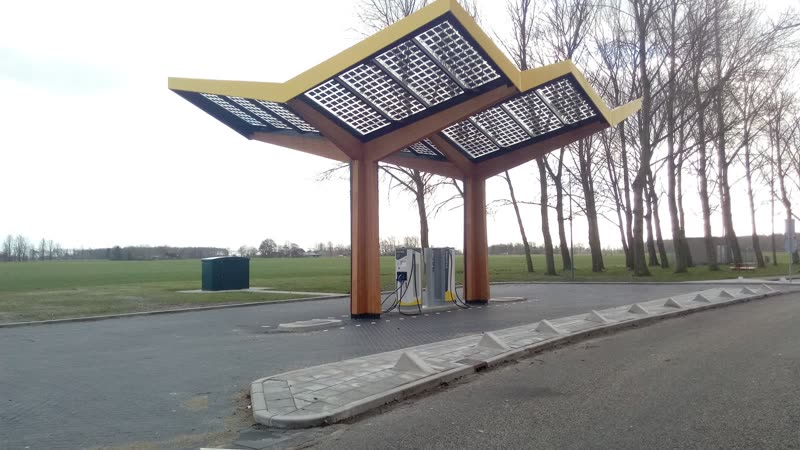 現物C
EV急速充電器 現役
2,000万円の設備で即時償却。充電収入の数字を業者が開示していない商材
本部に丸投げする型は経営強化税制の適用が難しいとされる。収入の仮定を置くと元本回収に10年以上かかる。
EV急速充電器の査定を読む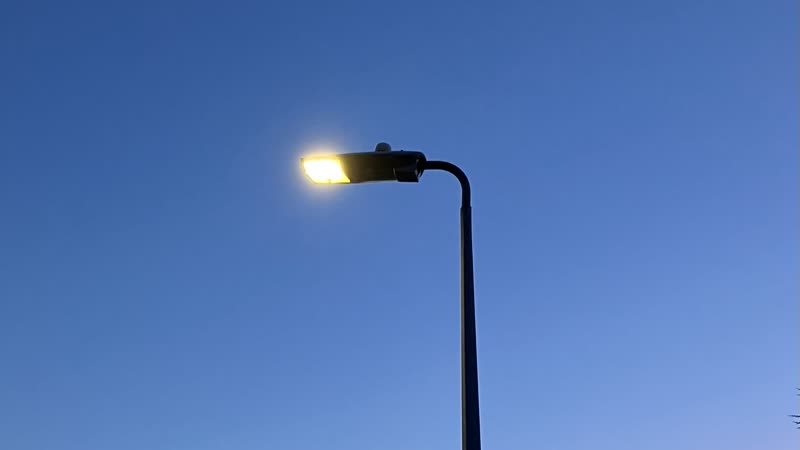 現物C-
防犯防災ライト 現役
240万円の入口商材。広告収益型の収入を業者が開示しない
同じ業者の他商材と同じ「5年で120%」を仮置きすると、税引後の上乗せは30万円台。手数料構造の見えない商材。
防犯防災ライトの査定を読む現物(直接所有)B-
米国中古不動産 現役・個人は制限
法人は築22年超の木造を4年で償却できる。個人は2021年分から、その赤字を給与と通算できない
法人は建物全体の4年償却が条文どおり使える。個人に残るのは、見積法で書類を付けるか、附属設備だけを短く償却する解釈。後者は国税庁の見解が見当たらない。
米国中古不動産の査定を読むARCHIVE封じ済み
マイニング・ドローン・足場 封じ済み
なぜ封じられたか。封じられたあと、出資者に何が起きたか
2019年の保険通達から2025年のマイニング設備の除外(委託の有無を問わず)まで。次に封じられる商材を読むための年表。
年表を見る契約の前に、自分の数字で確かめる
どちらも無料・登録不要。決算書の数字を入れるだけです。
投資と法人シミュレーション あなたに合う節税商材を診断今期の利益を入れるだけ。13の商材を判定し、合うものを最低投資額と税額へのインパクトの目安つきで並べます。診断する自社株評価と相続税試算 自社株の評価額を試算決算書の数字で、いまの評価方式と国税庁の見直し案の評価額を並べます。試算する
概算です。実際の判断は顧問税理士にご相談ください。