現在、A判定の商材はありません。判定の意味
- 販売代理店→買い手モノ・権利自販機(1台1,000万円)
- 買い手→運営会社契約・手続き運営を委託
- 運営会社→買い手お金売上インセンティブ
- 運営会社→商業施設契約・手続き設置
- カードの購入者→運営会社お金カード代金
- 買い手→税務署税務経営強化税制A類型で即時償却 (運営の全部委託は論点)
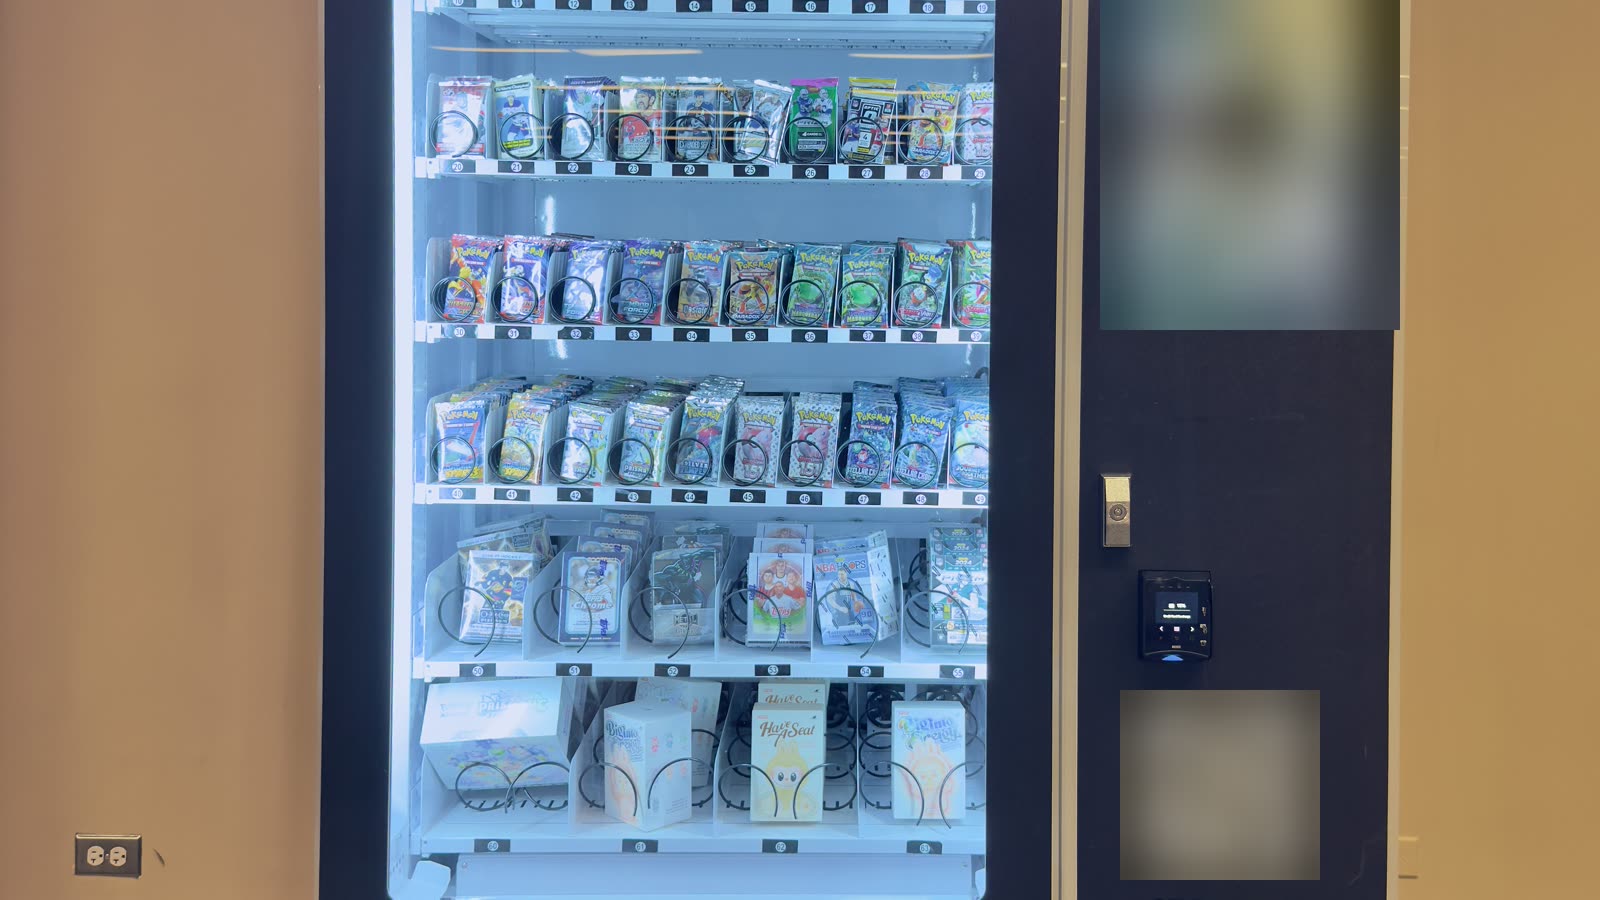
トレカ自動販売機は、2023年ごろから急に増えた商材で、大手商業施設に自社店舗を出す運営会社が現れたことで「実物が見える」安心感を持って売られている。仕組みはコインランドリーの丸投げ型に近く、そのコインランドリーが令和5年度改正で除外されたことを知った上で読む必要がある。
仕組み
法人がIoT機能付きのトレカ自動販売機を現物で買う。業者の表記では1台1,000万円(税別)。300万円台から売られている「IoT自販機」はトレカ専用機ではない別の商品なので、比べるときは混ぜない。買った法人は機械を自分で置かず、運営会社と業務委託契約を結ぶ。運営会社が設置場所を確保し、カードを仕入れて補充し、売上を回収し、売上に応じたインセンティブを法人に払う。機械には大型のサイネージが付いていて、広告収入が「トレカ以外の安定収益」として加わる型もある。
契約の構造で注意すべき点が一つある。ある運営会社のサイトでは、機械の売買契約の相手は「自動販売機の販売代理店会社」で、運営会社とは業務委託契約を結ぶ、と書かれている。つまり機械を売った会社と、運営して分配する会社が別である。機械に不具合があったとき、分配が止まったとき、どちらに請求するのかを契約前に確認する。
税務は経営強化税制のA類型で即時償却。自動販売機は「器具備品」で、工業会の証明書を機械のメーカーが取る必要がある。自社開発の機械の場合、どのメーカーがどの工業会に申請するのかを確認する。
期間
3〜5年の契約が標準で、満了時に運営会社が機械を買い取る型が多い。器具備品としての耐用年数は5年前後、業者は「耐久年数約10年」と書く。トレカの市場は流行に左右され、5年後に同じ売上があるかは誰にも分からない。契約期間が長いほど、買取価格の条項が重要になる。
キャッシュフロー
1,000万円で購入、年156万円(月13万円)の分配を5年、満了時に420万円で買取、合計1,200万円(120%)の例。実効税率33%、即時償却が認められる前提。単位は万円。
| 年 | 投資・売却 | 分配・収入 | 損金(−)/益金(+) | 税効果 | 税引後CF | 累計 |
|---|---|---|---|---|---|---|
| 0年目 | ▲1,000 | 0 | 0 | 0 | ▲1,000 | ▲1,000 |
| 1年目 | 0 | +156 | ▲844 | +279 | +435 | ▲565 |
| 2年目 | 0 | +156 | +156 | ▲51.5 | +105 | ▲461 |
| 3年目 | 0 | +156 | +156 | ▲51.5 | +105 | ▲356 |
| 4年目 | 0 | +156 | +156 | ▲51.5 | +105 | ▲252 |
| 5年目(分配+買取) | +420 | +156 | +576 | ▲190 | +386 | +134 |
| 合計 | ▲580 | +780 | +200 | ▲66.0 | +134 |
0年目
- 投資・売却
- ▲1,000
- 分配・収入
- 0
- 損金(−)/益金(+)
- 0
- 税効果
- 0
- 税引後CF
- ▲1,000
- 累計
- ▲1,000
1年目
- 投資・売却
- 0
- 分配・収入
- +156
- 損金(−)/益金(+)
- ▲844
- 税効果
- +279
- 税引後CF
- +435
- 累計
- ▲565
2年目
- 投資・売却
- 0
- 分配・収入
- +156
- 損金(−)/益金(+)
- +156
- 税効果
- ▲51.5
- 税引後CF
- +105
- 累計
- ▲461
3年目
- 投資・売却
- 0
- 分配・収入
- +156
- 損金(−)/益金(+)
- +156
- 税効果
- ▲51.5
- 税引後CF
- +105
- 累計
- ▲356
4年目
- 投資・売却
- 0
- 分配・収入
- +156
- 損金(−)/益金(+)
- +156
- 税効果
- ▲51.5
- 税引後CF
- +105
- 累計
- ▲252
5年目(分配+買取)
- 投資・売却
- +420
- 分配・収入
- +156
- 損金(−)/益金(+)
- +576
- 税効果
- ▲190
- 税引後CF
- +386
- 累計
- +134
合計
- 投資・売却
- ▲580
- 分配・収入
- +780
- 損金(−)/益金(+)
- +200
- 税効果
- ▲66.0
- 税引後CF
- +134
- 累計
「5年で120%」は販売業者の表記。分配と買取の内訳は業者ごとに異なり、1,000万円の機械について具体的な数字を公開している運営会社は確認できなかった。ここでは同種商材の小型機(300万円・月固定分配)の型を当てはめている。実効税率33%は所得800万円超の部分の税率で、所得800万円以下の中小法人は実効で約21〜23%になり、税効果はこの表より小さい。
税引前200万円の上乗せが、税引後で134万円。1,000万円の5年で割ると年率2.7%程度である。初年度に279万円の税が減り、2年目以降の分配と買取にかかる税(51.5万円×3年+190万円=約345万円)で戻す。差の66万円が5年間の税の合計である。手元資金は初年度に565万円減り、5年目の買取が入るまで元本は戻らない。
PLへの効果
初年度のPLには減価償却費1,000万円と雑収入156万円が立ち、844万円の損金が本業の利益を圧縮する。2年目以降は分配がそのまま利益で、5年目は買取420万円が売却益として加わる。5年間の損金合計と益金合計の差は200万円で、これが税引前の実質利益。税効果の合計は▲66万円で、200万円の33%に等しい。
分配が「売上に応じたインセンティブ」なら、毎年の数字は変動する。固定なら、その固定の原資が何かを確認する。実績連動の商材は、運営会社が売上データを開示できるはずで、開示できない案件は分配の根拠が無い。
査定
税務の論点は、運営を全部委託する構造。令和5年度改正の「管理のおおむね全部を委託する設備」の除外が名指ししたのはコインランドリーとマイニングで、自販機は名指しされていないが、条文の趣旨は「自社の事業の用に供しているか」であり、自販機も同じ物差しで見られる。カードの仕入れ、補充、集金の一部を自社で行う形にできるか。形だけの分担は税務調査で最初に見られる。
商品の論点は在庫にある。機械の中にあるカードは誰の資産か。運営会社が消えたとき、機械は回収できてもカードは回収できない。設置先の商業施設との契約は誰の名義か。
組成側の視点
自販機を1台1,000万円で売る商材は、機械の原価がいくらかを考えれば構造が見える。差額は設置場所の確保と運営の対価だが、それは機械の代金として払うものではなく、業務委託料として払うべきものだ。機械の代金に運営の対価を乗せると、即時償却の取得価額が膨らむ。税務調査で「取得価額の妥当性」を見られたとき、1,000万円の自販機の見積書の内訳が問われる。
買ってよい法人、買ってはいけない法人
自社の店舗や施設に置き、補充や集金の一部を自社で行える法人には、設備投資として成立する。運営を全部委託し、設置先も見に行かない法人は、コインランドリーが2023年にたどった道の上にいる。売買契約の相手と運営会社が別で、どちらの社名も契約前に分からない案件は、価格以前の問題である。
契約の前に、自分の数字で確かめる
どちらも無料・登録不要。決算書の数字を入れるだけです。
概算です。実際の判断は顧問税理士にご相談ください。