現在、A判定の商材はありません。判定の意味
- 販売元→買い手モノ・権利充電器(2,000万円前後)
- 買い手→設置場所契約・手続き設置
- 設置場所→買い手お金充電収入(実績の開示なし)
- EVの利用者→設置場所お金充電料金
- 買い手→税務署税務経営強化税制A類型で即時償却 (本部丸投げ型は難しい)
EV急速充電器は、商材としての形がまだ固まっていない。販売業者のサイトには価格(2,000万円前後)と「即時償却」の文字はあるが、充電収入の実績、運営者、保守費用、収益の分配方法が書かれていない。この記事は、業者が書いていない部分を仮定で埋め、その仮定が何を意味するかを示す。
仕組み
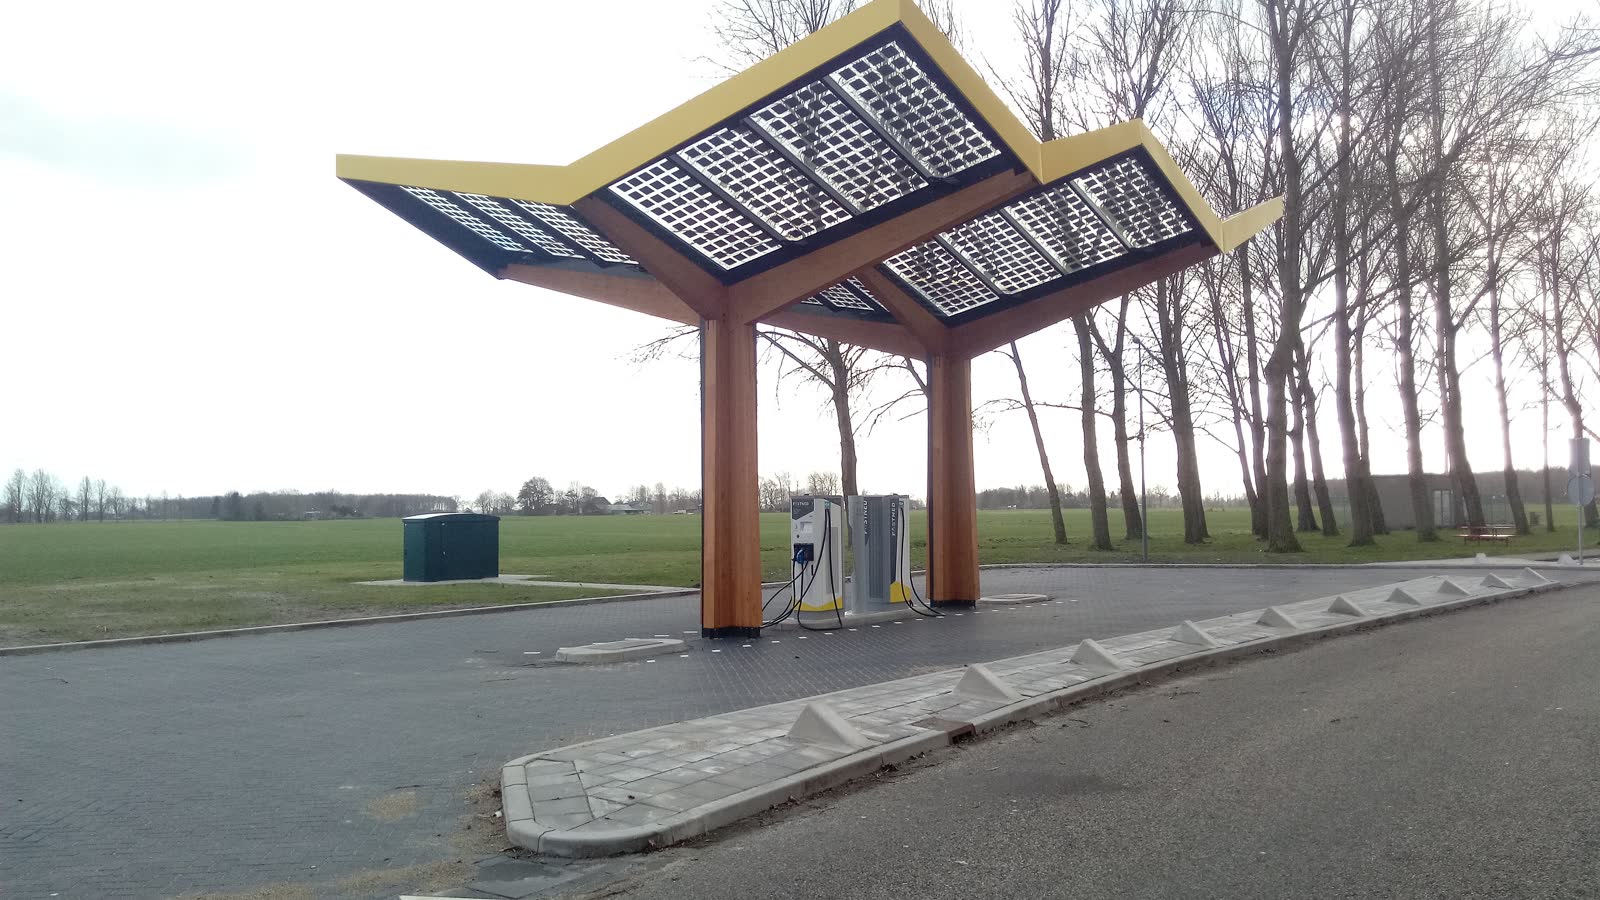
法人が急速充電器(50〜90kW級)を本体と工事込みで2,000万円前後で設置する。自社の店舗や駐車場に置く型と、業者が設置場所を用意して運営する型がある。充電サービスの課金は充電ネットワーク事業者を通じて行われ、利用料から電気代、ネットワーク手数料、保守費用を引いた分が法人の収入になる。
税務は経営強化税制のA類型で即時償却。急速充電器は「機械装置」または「器具備品」で、工業会の証明書が出ている機種がある。自社施設に設置して来客や従業員が使う場合は「自社の事業の用に供する」設備として通りやすい。一方、業者が設置場所を用意して運営を丸投げする型は、「自社の事業の用に供する」と言えるかが問われ、業界メディアも「本部に丸投げ型は適用が難しい」と書いている。
国の補助金(経済産業省のEV充電インフラ補助)を受けた場合、圧縮記帳(法人税法42条)を選べば、取得価額から圧縮した額を引いた額が償却の対象になる。圧縮記帳を選ばなければ、補助金は受け取った年の益金になり、償却の対象は取得価額のままである。
期間
設備の寿命は8〜10年とされるが、急速充電器は規格の更新が速く、5年後に同じ機種が主流である保証は無い。中古市場は無く、撤去には費用がかかる。契約期間という概念は自社設置型には無く、設置委託型では業者ごとに違う。
キャッシュフロー
2,000万円で設置、純収益(利用料から電気代・手数料・保守費を引いた額)を年8%(160万円)と仮定して8年、8年後の残価ゼロ。実効税率33%(所得800万円を超える部分の税率。800万円以下の部分は約21〜23%で、税効果はこれより小さい)。単位は万円。
| 年 | 投資・売却 | 分配・収入 | 損金(−)/益金(+) | 税効果 | 税引後CF | 累計 |
|---|---|---|---|---|---|---|
| 0年目 | ▲2,000 | 0 | 0 | 0 | ▲2,000 | ▲2,000 |
| 1年目 | 0 | +160 | ▲1,840 | +607 | +767 | ▲1,233 |
| 2年目 | 0 | +160 | +160 | ▲52.8 | +107 | ▲1,126 |
| 3年目 | 0 | +160 | +160 | ▲52.8 | +107 | ▲1,018 |
| 4年目 | 0 | +160 | +160 | ▲52.8 | +107 | ▲911 |
| 5年目 | 0 | +160 | +160 | ▲52.8 | +107 | ▲804 |
| 6年目 | 0 | +160 | +160 | ▲52.8 | +107 | ▲697 |
| 7年目 | 0 | +160 | +160 | ▲52.8 | +107 | ▲590 |
| 8年目 | 0 | +160 | +160 | ▲52.8 | +107 | ▲482 |
| 合計 | ▲2,000 | +1,280 | ▲720 | +238 | ▲482 |
0年目
- 投資・売却
- ▲2,000
- 分配・収入
- 0
- 損金(−)/益金(+)
- 0
- 税効果
- 0
- 税引後CF
- ▲2,000
- 累計
- ▲2,000
1年目
- 投資・売却
- 0
- 分配・収入
- +160
- 損金(−)/益金(+)
- ▲1,840
- 税効果
- +607
- 税引後CF
- +767
- 累計
- ▲1,233
2年目
- 投資・売却
- 0
- 分配・収入
- +160
- 損金(−)/益金(+)
- +160
- 税効果
- ▲52.8
- 税引後CF
- +107
- 累計
- ▲1,126
3年目
- 投資・売却
- 0
- 分配・収入
- +160
- 損金(−)/益金(+)
- +160
- 税効果
- ▲52.8
- 税引後CF
- +107
- 累計
- ▲1,018
4年目
- 投資・売却
- 0
- 分配・収入
- +160
- 損金(−)/益金(+)
- +160
- 税効果
- ▲52.8
- 税引後CF
- +107
- 累計
- ▲911
5年目
- 投資・売却
- 0
- 分配・収入
- +160
- 損金(−)/益金(+)
- +160
- 税効果
- ▲52.8
- 税引後CF
- +107
- 累計
- ▲804
6年目
- 投資・売却
- 0
- 分配・収入
- +160
- 損金(−)/益金(+)
- +160
- 税効果
- ▲52.8
- 税引後CF
- +107
- 累計
- ▲697
7年目
- 投資・売却
- 0
- 分配・収入
- +160
- 損金(−)/益金(+)
- +160
- 税効果
- ▲52.8
- 税引後CF
- +107
- 累計
- ▲590
8年目
- 投資・売却
- 0
- 分配・収入
- +160
- 損金(−)/益金(+)
- +160
- 税効果
- ▲52.8
- 税引後CF
- +107
- 累計
- ▲482
合計
- 投資・売却
- ▲2,000
- 分配・収入
- +1,280
- 損金(−)/益金(+)
- ▲720
- 税効果
- +238
- 税引後CF
- ▲482
- 累計
年8%の純収益は節税DDの仮定で、販売業者はいずれも収入の数字を開示していない。補助金は置いていない。補助金で取得価額が半分になれば、表の絵は大きく変わる。
年8%の純収益が8年続いても、元本の64%しか戻らない。税引後でも482万円のマイナス。この商材が投資として成立するには、年12.5%以上の純収益が8年続くか、補助金で取得価額が大きく下がるか、来客増加などの間接効果を織り込むかのどれかが要る。業者が収入の数字を書かないのは、書けば投資として成立しないことが見えるからだと考えるのが自然である。
PLへの効果
初年度に減価償却費2,000万円が立ち、本業の利益を圧縮する。2年目以降は充電収入から電気代と手数料を引いた純収益がそのまま営業利益に乗る。8年の損益合計は▲720万円で、繰延べではなく損失である。損失に対する税効果238万円は、損失の一部を税で補填したにすぎない。
自社施設に設置する法人にとっては、この損失は「来客の利便性」や「脱炭素の対外姿勢」の対価であり、広告宣伝費や福利厚生費に近い性格を持つ。それを即時償却で初年度に落とせることが、この商材の本当の価値である。
査定
税務の論点は設置の型で決まる。自社施設への設置なら、経営強化税制の「自社の事業の用に供する」要件を素直に満たす。設置委託・運営丸投げの型は、管理委託型の名指しの除外(コインランドリー業と暗号資産マイニング業に限られる)には当たらないが、貸付けの用に供する資産の除外、自社の事業の用に供しているか、指定事業に入っているかという同じ趣旨の要件で問われうる。
商品の論点は、収入の数字が無いことに尽きる。急速充電器の稼働率は設置場所で桁が変わり、高速道路のサービスエリアと郊外の駐車場では同じ設備でも収入が10倍違う。設置委託型で「設置場所は業者が用意」と書かれているなら、その場所の稼働実績を求める。出せない業者の商材は評価できない。
組成側の視点
EV充電器は、組成する側から見ると「補助金と税制の両方がつく珍しい設備」である。国の補助金で取得価額が下がり、残りを即時償却する。この組み合わせで、法人の持ち出しは名目価格の半分以下になりうる。ただしそれは自社設置の話で、設置委託型で業者が補助金を自社の取り分にしていれば、法人は名目価格で買って収入だけ薄い設備を持つことになる。補助金の申請者が誰で、補助金が誰の口座に入るかを確認する。
買ってよい法人、買ってはいけない法人
自社の店舗、工場、社用車の駐車場に設置し、補助金を自社で申請できる法人には、税制優遇のつく設備投資として成立する。収入の数字を開示しない業者から設置委託型で買う法人は、投資の絵が描けないものを2,000万円で買っている。
契約の前に、自分の数字で確かめる
どちらも無料・登録不要。決算書の数字を入れるだけです。
概算です。実際の判断は顧問税理士にご相談ください。