現在、A判定の商材はありません。判定の意味
- 買い手→運航会社お金機体代金
- 運航会社→買い手お金リース料(年3〜5%の例)
- 買い手→中古ヘリコプター契約・手続き所有
- 中古ヘリコプター→運航会社モノ・権利リースで貸す
- 中古機の買い手→買い手お金売却代金
- 買い手→税務署税務中古2年・定率法で初年度に全額損金 売却時は売却益に課税
中古ヘリコプターは、経営強化税制を使わない。だから令和5年度や令和7年度の改正の影響を受けていない。使うのは中古資産の耐用年数の簡便法で、これは中古トラックやキャンピングカーと同じ、最も古い型の短期償却である。違いは金額の大きさと、器が「共同購入」になることが多い点にある。
仕組み
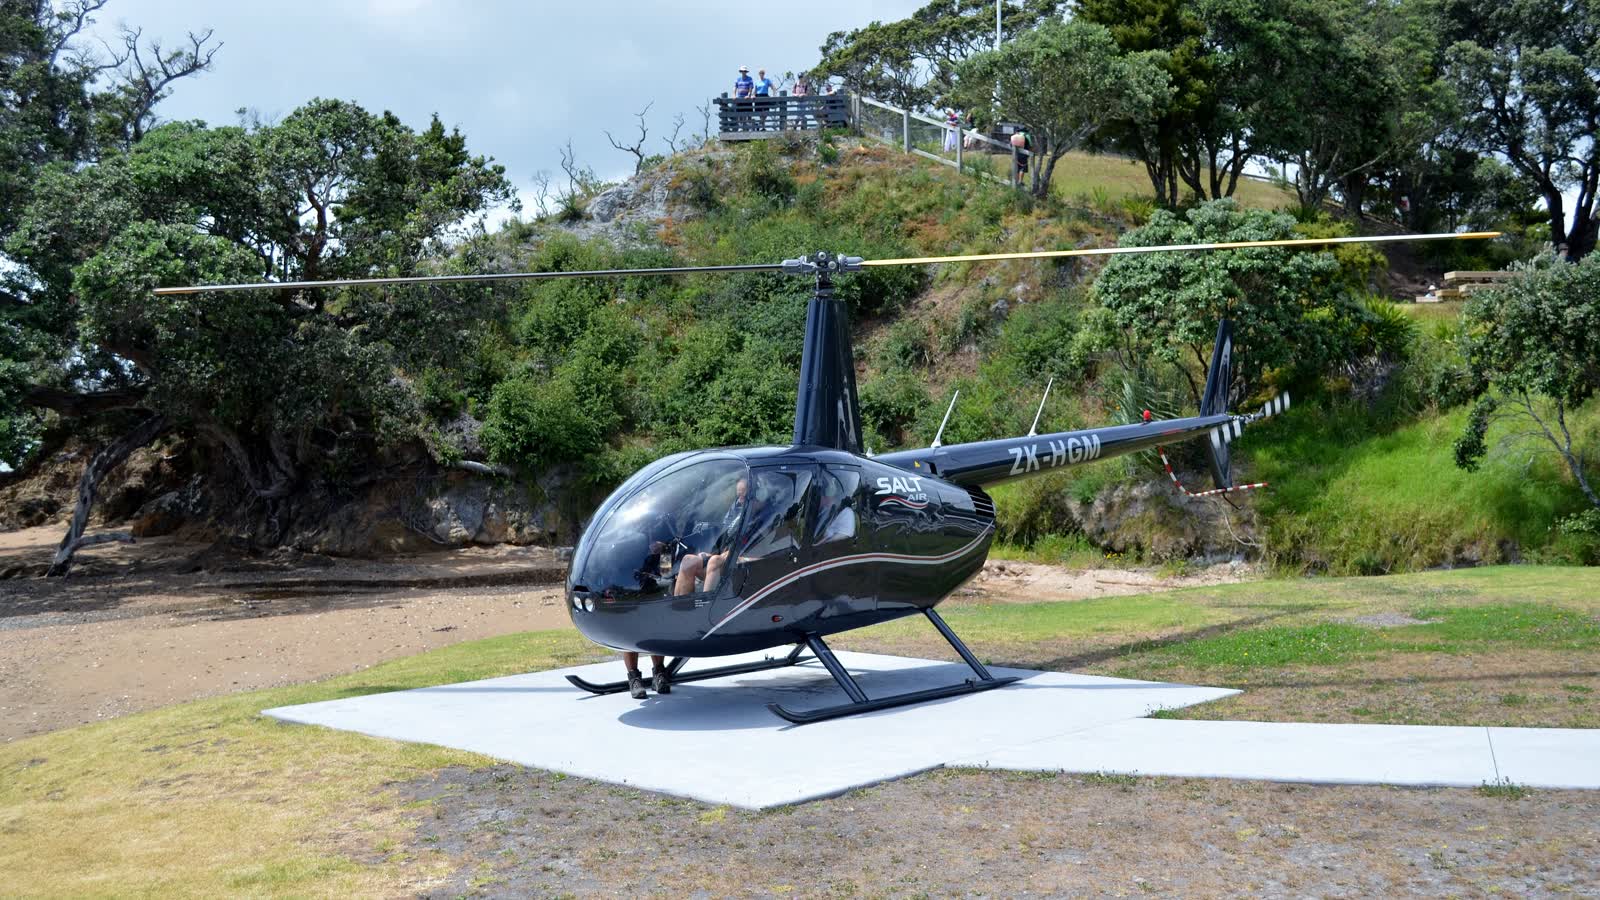
法人が中古のヘリコプター(Robinson R44、AS350など)を買う。1機4,000万円から1億円。買った機体を運航会社にリースし、運航会社は遊覧、訓練、報道、物資輸送に使ってリース料を払う。数年後に機体を売却し、投資家はリース料と売却代金を受け取る。
売っているのは、自社で運航事業を営む航空会社が多く、リース先も自社である。売り手と運航会社と借り手が同じ会社になる。Space Aviationの特設サイトでは、オーナーが機体を買って所有者になり、同社と賃貸借契約を結ぶ。最小額は2,000万円から、リース期間は3〜5年、賃料は年3〜5%相当である。
以前は、500万円から参加できる共同購入の型も売られていた。複数の法人が1機を共有し、出資割合に応じて損益を取り込む形である。
税務は中古資産の耐用年数の簡便法による。ヘリコプターの法定耐用年数は5年で、3年以上経過した中古機は簡便法で2年になる(3年経過なら (5−3)+3×20%=2.6年で2年、4年経過なら1.8年で下限の2年)。耐用年数2年の定率法の償却率は1.000なので、期首に取得すれば初年度に全額を償却する。期中取得なら月割で、残りは翌年に落ちる。
期間
期間は売り手で違う。第三者の体験談サイトに載った業者事例は2年で売却し、売却価格は買値の8〜9割である。Space Aviationの条件はリース3〜5年で、収支例は1億円の機体を賃料年400万円で3年貸し、3年後に9,100万円(買値の91%)で売って累計103%回収という型である。機体は寿命が長く、20年以上飛ぶ。売却先は運航会社自身か、その紹介先になる。売却に3〜6か月かかると業者は書く。
キャッシュフロー
Robinson R44相当を3,960万円で購入、リース収入が2年で931万円、2年後に3,438万円で売却(回収110%)という、第三者サイトに載った業者の事例。Space Aviationの条件(リース3〜5年)とは別の商品である。期首取得で初年度に全額償却。実効税率33%(所得800万円を超える部分の税率。800万円以下の部分は約21〜23%で、税効果はこれより小さい)。単位は万円。
| 年 | 投資・売却 | 分配・収入 | 損金(−)/益金(+) | 税効果 | 税引後CF | 累計 |
|---|---|---|---|---|---|---|
| 0年目 | ▲3,960 | 0 | 0 | 0 | ▲3,960 | ▲3,960 |
| 1年目 | 0 | +466 | ▲3,494 | +1,153 | +1,619 | ▲2,341 |
| 2年目(リース+売却) | +3,438 | +465 | +3,903 | ▲1,288 | +2,615 | +274 |
| 合計 | ▲522 | +931 | +409 | ▲135 | +274 |
0年目
- 投資・売却
- ▲3,960
- 分配・収入
- 0
- 損金(−)/益金(+)
- 0
- 税効果
- 0
- 税引後CF
- ▲3,960
- 累計
- ▲3,960
1年目
- 投資・売却
- 0
- 分配・収入
- +466
- 損金(−)/益金(+)
- ▲3,494
- 税効果
- +1,153
- 税引後CF
- +1,619
- 累計
- ▲2,341
2年目(リース+売却)
- 投資・売却
- +3,438
- 分配・収入
- +465
- 損金(−)/益金(+)
- +3,903
- 税効果
- ▲1,288
- 税引後CF
- +2,615
- 累計
- +274
合計
- 投資・売却
- ▲522
- 分配・収入
- +931
- 損金(−)/益金(+)
- +409
- 税効果
- ▲135
- 税引後CF
- +274
- 累計
数値は第三者の体験談サイトに掲載された業者事例(機種・金額・回収率)。どの販売会社の商品かは非公開で、特定の会社の実績ではない。Space Aviationの収支例(1億円・3年・103%)は期間も回収率も異なる。
税引前409万円の上乗せが、税引後で274万円。2年で回収110%は年率5%相当で、税引後では3.4%程度。初年度に1,153万円の税が減り、2年目に売却益で1,288万円を払う。損金3,960万円と益金4,369万円の差が409万円で、税効果の合計▲135万円はその33%に等しい。
この商材の特徴は、繰延べの期間が短いことにある。この事例では初年度の損金を2年目の売却益で戻すので繰延べは1年、Space Aviationの条件なら売却が3〜5年目になり、繰延べは2〜4年になる。オペリースの10年、コインランドリーの10年と比べると、税を前借りする期間が短い分、繰延べの価値も小さい。代わりに資金の拘束も短い。
PLへの効果
初年度のPLに減価償却費3,960万円が立つ。本業の利益がそれ以下なら赤字決算になり、この点はオペリースと同じ。2年目は売却益3,438万円が特別利益または営業外収益として立ち、前年の赤字を一気に埋める。2年間で見れば利益は409万円で、この事例の繰延べは1年である。
保険の解約返戻金や不動産の売却益が出た年に、数年後の退職金とぶつけるための短い繰延べ、という使い方が最も素直である。売り手が保険代理店向けのセミナーでこの商材を売っているのは、保険の出口として位置づけているからである。
査定
税務の論点は少ない。簡便法は制度として確立し、封じられた商材の除外条項は経営強化税制と少額減価償却の話で、ここには及ばない。ただし「貸付けの用に供する資産」を法人が持つ構造は、ドローン・足場と同じ「貸して損金だけ取る」型で、次の改正で狙われる可能性は残る。
商品の論点は売却価格と運航会社にある。回収110%は、売却価格が買値の87%で決まったから成り立つ数字で、機体の状態、飛行時間、事故歴、市場の需要で動く。運航会社が傾けばリース料が止まり、機体は運航会社の格納庫にある。法律事務所は、航空法上の「航空機使用事業」の許可との関係、契約の一方的解除、処分価格の不当性を論点として挙げている。
器の論点もある。共同購入で出資割合に応じて損益を取り込む設計は、実質が匿名組合や任意組合なら金融商品取引法の対象になりうる。Space Aviationのいまの特設サイトの器は、機体の売買と賃貸借で、出資ではない。買い手が機体そのものを所有するので、勧誘に金融商品取引業の登録は要らない(業者審査)。共有で買う設計の場合だけ、持分の登記と収益の配り方を確かめればよい。なお個人が「機体を買って売主に貸し、満了時に売主が買い取る」形で買う場合は、預託法が原則禁止する販売預託に当たるかという論点がありうる。同法27条は営業のために結ぶ契約を適用除外にしているので、法人の事業としての購入とは扱いが分かれうる。
組成側の視点
ヘリコプターは、売り手が本業の運航事業者であることが、他の商材と決定的に違う。機体は本当にあり、本当に飛び、リース料は本当に運航収入から払われる。だからこそ、売り手が「売る側」「借りる側」「買い戻す側」を全部兼ねる構造になる。買値も、リース料も、売却価格も、同じ会社が決める。回収110%は、その会社が110%になるように決めた数字だと考えて読む。
買ってよい法人、買ってはいけない法人
数年以内に大きな損金(退職金、修繕)が予定されていて、そこまで課税を送りたい法人には、短期の繰延べとして成立する。拘束は事例の型で2年、Space Aviationの条件なら3〜5年である。売却価格の下振れ(買値の7割になれば税引前で赤字)を受け止められる資金余力が要る。共同購入の型では、募集する側の登録を確認できない案件は見送る。
業者を選ぶなら、見るのは三つである。期間が短いこと、機体が自分の名義で国の登録原簿に載ること、借り手の航空会社が続いていること。Space Aviationは、リース3〜5年・登録原簿への登録という条件を示し、2023年に10億円・2025年に17.4億円の調達と関空–京都の定期便の就航を公表している。ただし運航会社の決算は未公表で、2026年1月の事故は調査中である(業者審査)。
契約の前に、自分の数字で確かめる
どちらも無料・登録不要。決算書の数字を入れるだけです。
概算です。実際の判断は顧問税理士にご相談ください。