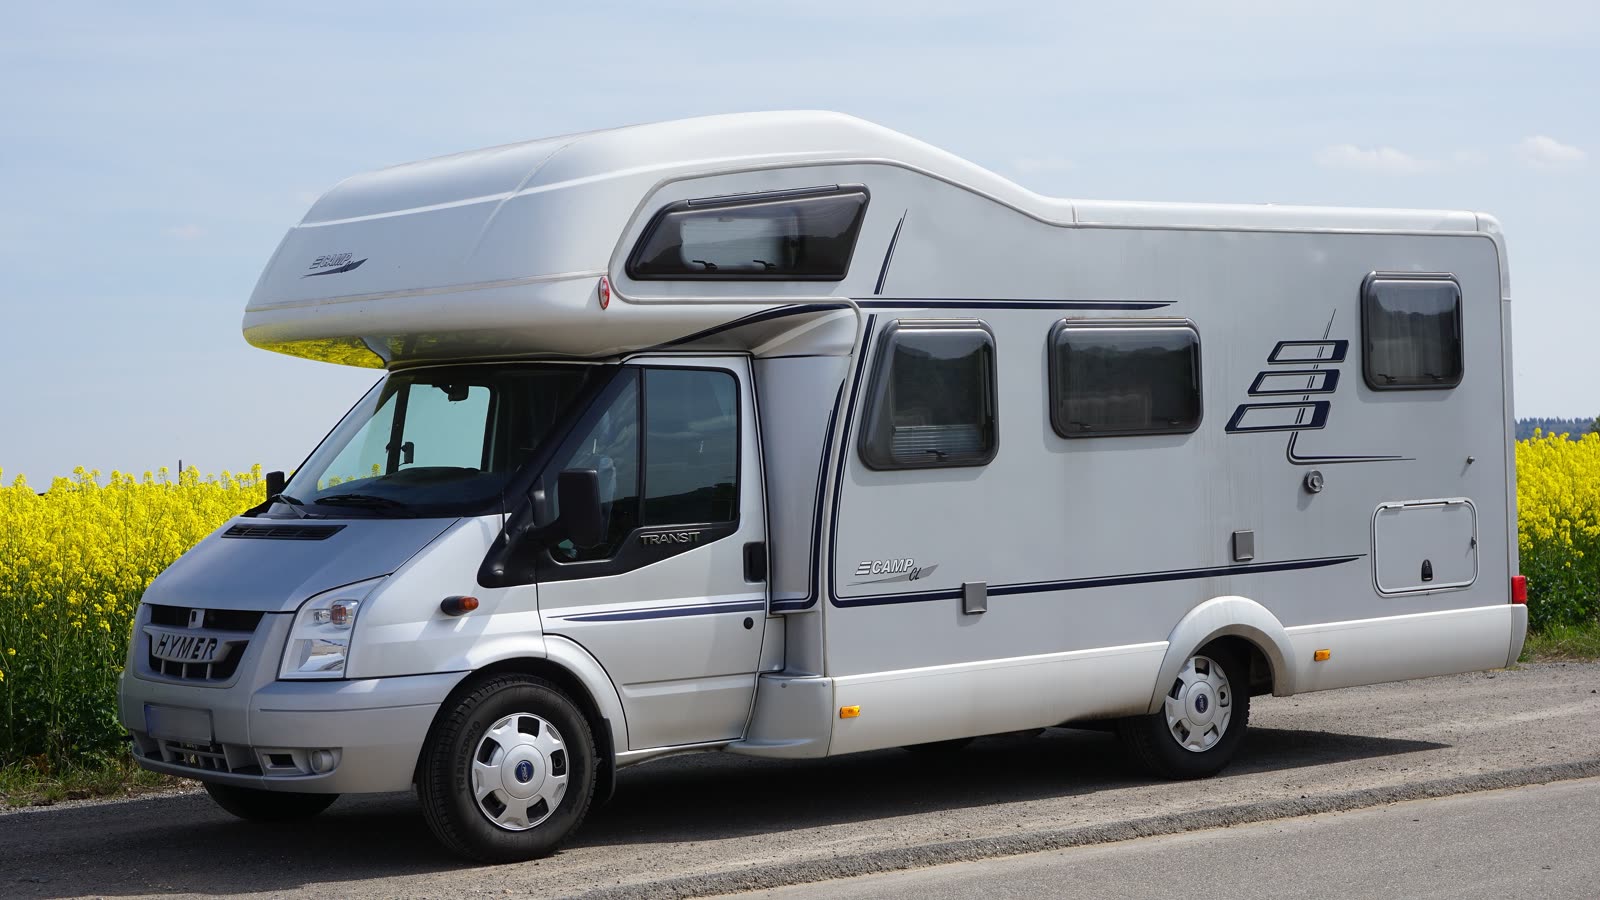
現在、A判定の商材はありません。判定の意味
- 販売店→買い手モノ・権利中古車(4年落ち)
- 買い手→レンタル運用会社契約・手続き運用を委託
- レンタル運用会社→買い手お金運用収入(年65万円の例)
- レンタル利用者→レンタル運用会社お金レンタル料
- 中古車の買い手→買い手お金売却代金(60%の例)
- 買い手→税務署税務中古2年・定率法で初年度に全額損金
買取保証は無い。損益は数年後の売却価格で決まる。
キャンピングカーは、中古車を簡便法で耐用年数2年とし、定率法で初年度に全額を償却するという点で、中古トラックやヘリコプターと同じ制度を使う。違いは収入の薄さと、出口に契約が無いことにある。トラックは運送会社が毎日使い、ヘリは運航会社が飛ばすが、キャンピングカーのレンタルは週末と長期休暇に集中する。そして数年後の売却について、買取保証や買取価格の目安を書いている業者は、確認した範囲では一社も無い。
仕組み
法人が3〜5年落ちの中古キャンピングカーを600〜1,200万円で買う。運用代行会社がレンタカーとして貸し出し、貸出料から代行手数料を引いた分を法人に払う。数年後に売却し、売却代金を受け取る。
出口について業者のサイトが書いているのは、「減価償却後に売却される際は買い手を探すサポートをする」「契約終了後の売却益も期待できる」「車両購入費が回収できたら売却益も狙える」までである。買取保証、下取り価格、買取の時期を条項として書いた業者は無い。業者の一つは、逆に「利回り・稼働率・売却額を固定値で保証する業者は見送りのサイン」と自社のLPに書いている。
税務は中古資産の耐用年数の簡便法による。法定耐用年数は、一般用の自動車(その他のもの)なら6年。レンタカーとして貸す車両は「貸自動車業用」に当たりえ、こちらは小型車3年、大型乗用車(総排気量3リットル以上)5年、その他4年と短い。一般用の6年なら、4年落ちは (6−4)+4×20%=2.8年で2年、3年落ちは3.6年で3年。貸自動車業用の4年なら、3年落ちでも (4−3)+3×20%=1.6年で、下限の2年になる。耐用年数2年の定率法は償却率1.000なので、期首取得なら初年度に全額を償却する。耐用年数3年なら定率法の償却率は0.667で、初年度は7割弱にとどまる。どちらの区分に当たるかは、買い手の法人がレンタカー事業を営んでいるといえるか、誰の許可で貸し出しているかで変わる(エアサポの審査)。
レンタカー運用には、レンタカー事業の許可(自家用自動車有償貸渡業)が要る。法人が自分で取るか、代行会社の許可の下で運用するかで、車両の名義と保険の扱いが変わる。「運用代行のみは行っていない」と書く販売店もあり、車両の購入とセットになる。
期間
契約期間の定めは無い。業者の事例は「5年落ちを750万円で買い、5年運用して450万円(購入時の60%)で売却」で、査定額は380万円だったという。別の業者は600万円の車両で年60万円のリース収入(利回り10%)と書く。キャンピングカーの中古市場は比較的しっかりしていて、需要の高い車種は値持ちがよいが、走行距離とレンタルによる内装の傷みで価格は落ちる。
キャッシュフロー
5年落ちを750万円で購入、運用収入が年65万円、5年運用後に450万円(60%)で売却という業者の事例。期首取得で初年度全額償却、実効税率33%。単位は万円。
| 年 | 投資・売却 | 分配・収入 | 損金(−)/益金(+) | 税効果 | 税引後CF | 累計 |
|---|---|---|---|---|---|---|
| 0年目 | ▲750 | 0 | 0 | 0 | ▲750 | ▲750 |
| 1年目 | 0 | +65 | ▲685 | +226 | +291 | ▲459 |
| 2年目 | 0 | +65 | +65 | ▲21.4 | +43.5 | ▲415 |
| 3年目 | 0 | +65 | +65 | ▲21.4 | +43.5 | ▲372 |
| 4年目 | 0 | +65 | +65 | ▲21.4 | +43.5 | ▲328 |
| 5年目(運用+売却) | +450 | +65 | +515 | ▲170 | +345 | +16.8 |
| 合計 | ▲300 | +325 | +25 | ▲8.2 | +16.8 |
0年目
- 投資・売却
- ▲750
- 分配・収入
- 0
- 損金(−)/益金(+)
- 0
- 税効果
- 0
- 税引後CF
- ▲750
- 累計
- ▲750
1年目
- 投資・売却
- 0
- 分配・収入
- +65
- 損金(−)/益金(+)
- ▲685
- 税効果
- +226
- 税引後CF
- +291
- 累計
- ▲459
2年目
- 投資・売却
- 0
- 分配・収入
- +65
- 損金(−)/益金(+)
- +65
- 税効果
- ▲21.4
- 税引後CF
- +43.5
- 累計
- ▲415
3年目
- 投資・売却
- 0
- 分配・収入
- +65
- 損金(−)/益金(+)
- +65
- 税効果
- ▲21.4
- 税引後CF
- +43.5
- 累計
- ▲372
4年目
- 投資・売却
- 0
- 分配・収入
- +65
- 損金(−)/益金(+)
- +65
- 税効果
- ▲21.4
- 税引後CF
- +43.5
- 累計
- ▲328
5年目(運用+売却)
- 投資・売却
- +450
- 分配・収入
- +65
- 損金(−)/益金(+)
- +515
- 税効果
- ▲170
- 税引後CF
- +345
- 累計
- +16.8
合計
- 投資・売却
- ▲300
- 分配・収入
- +325
- 損金(−)/益金(+)
- +25
- 税効果
- ▲8.2
- 税引後CF
- +16.8
- 累計
「750万円・5年運用・450万円で売却」「年65万円プラス」は販売業者の事例の表記。運用収入は季節と稼働率で変動し、事例の数字が平均かどうかは分からない。売却価格は保証されていない。実効税率33%は所得800万円超の部分の税率で、所得800万円以下の中小法人は実効で約21〜23%になり、税効果はこの表より小さい。
5年間の税引前は25万円のプラス、税引後で16.8万円。売却価格が60%で決まったから、かろうじて元本が戻る。売却が査定額の380万円(51%)なら税引前で▲45万円。運用収入325万円を足して元本750万円に届く売却価格は425万円で、買値の56.7%を下回れば損失になる。この商材の損益は運用収入ではなく売却価格で決まり、その売却価格に契約が無い。
初年度の税効果226万円は、2年目以降の運用収入と売却益にかかる税(21.4万円×3年+170万円=約234万円)で戻す。繰延べは4年で、その間に手元資金は459万円減ったままになる。
PLへの効果
初年度に減価償却費750万円、雑収入65万円。2〜4年目は雑収入65万円のみ。5年目は雑収入65万円と、簿価ゼロの車両を450万円で売却した売却益。5年の損益合計は25万円で、繰延べは4年である。
売却価格が70%(525万円)なら損益は100万円、50%(375万円)なら▲50万円。年間の運用収入65万円より、売却価格の10%の差(75万円)の方が損益に効く。
査定
税務の論点は少ないが、一つある。法人がキャンピングカーを買って一度も使わず、代行会社に預けているだけなら、「事業の用に供している」のは代行会社であって法人ではない、という見方が成り立つ。貸付用資産の短期償却は制度として認められているが、法人に事業供用の実態(貸出しの管理、許可、車両の名義)が無ければ、償却の前提から問われうる。個人が買って自分でも使う場合は、「生活に通常必要でない資産」として損失を他の所得と通算できないという論点もある。ほかに、車両の管理費や保険料の損金性、社用車として使った場合の役員の私的利用など、周辺の論点が出やすい。
商品の論点は出口にある。買取保証が無いのは、業者が正直だからではなく、5年後の中古価格を誰も約束できないからである。約束する業者がいれば、その約束の原資を聞くべきで、業者自身が「固定値で保証する業者は見送り」と書いている。
組成側の視点
キャンピングカーの商材は、組成する側から見ると「販売店の在庫を税理士経由で売る」商売である。中古車販売店が、決算前の法人に4〜5年落ちの車を売り、数年後に「買い手を探すサポート」で次の法人に売る。車は同じ1台が法人から法人へ回り、そのたびに販売店は利幅を取る。買い手が受け取る「売却で60%」は、次の買い手への販売価格から販売店の利幅を引いた数字である。買取保証が無いのは、その利幅を固定したくないからでもある。
買ってよい法人、買ってはいけない法人
社員の福利厚生や災害時の待機車両として自社で使い、使わない期間だけ貸し出す法人なら、車両を持つ理由がある。決算対策のためだけに買い、一度も乗らずに数年後に売る法人は、売却価格が10%ずれるだけで消える25万円の利益を、226万円の繰延べで買っている。
契約の前に、自分の数字で確かめる
どちらも無料・登録不要。決算書の数字を入れるだけです。
概算です。実際の判断は顧問税理士にご相談ください。