現在、A判定の商材はありません。判定の意味
- 販売代理店→買い手モノ・権利トレーラーハウス(900万円の例)
- 買い手→運営会社モノ・権利賃貸
- 運営会社→買い手お金賃料 月7.5万円(10年保証) 5年目以降に買取
- 店舗のテナント・宿泊客→運営会社お金賃料・宿泊料
- 買い手→税務署税務耐用年数4年・定率法で初年度50%
トレーラーハウスは、この連載で唯一「即時償却」を謳わない商材である。売り文句は4年償却、固定資産税がかからないこと、10年の賃料保証、そして5年目以降の買取プランの四つ。節税商材というより、運営会社に貸す小さな不動産投資に近い。だからこそ、評価の軸は税務ではなく、賃料を払い、買い取ると約束している運営会社の信用に移る。業者が示す数字の多くは販売代理店のLPにしか無いので、この記事では出所を書いたうえで扱う。
仕組み
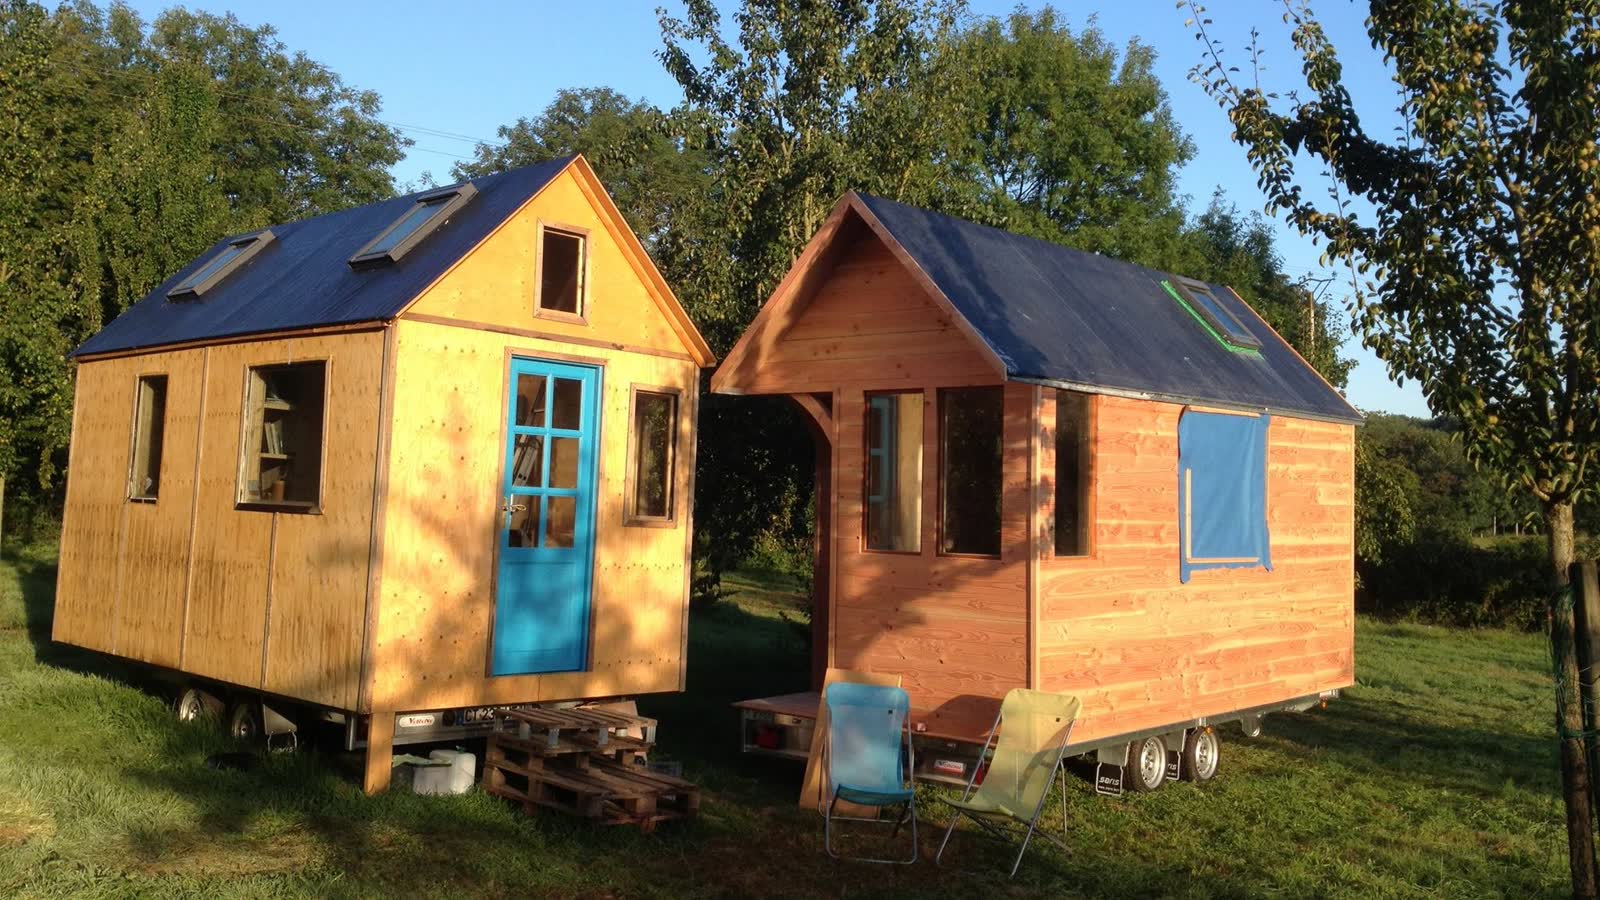
法人がトレーラーハウス(シャーシの上に居住空間を載せた、車両として移動できる建物)を500〜900万円で買う。運営会社に賃貸し、月々の賃料を受け取る。運営会社が設置場所を用意し、グランピングなどの宿泊施設として客に使わせる型や、商業施設の駐車場などに置いて店舗のテナントに貸す型があり、管理は運営会社が行う。下に条件を挙げる販売代理店のLPの商品は後者の店舗向けで、運営会社はR&Iカンパニーリミテッドである(R&Iカンパニーリミテッドの審査)。
代表的な商品の条件は、販売代理店のLPによれば次のとおりである。賃料は月7.5万円、借上げ保証は最低10年で、11年目以降は1年更新(11年目と16年目に月5,000円ずつ減額)、1年目に3か月のフリーレントがある。5年目の満了時以降は運営会社の買取プランが適用され、5年目の買取価格は350万円。「予め決められた金額」とも「現在の市場時価により算出」とも書かれていて、年次により変動するとされる。運営会社のブランドサイトには「不要になった場合は当社にて査定後、買い取る」とあり、350万円という数字は代理店のLPにしか無い(運営会社の投資ページは、2026年10月7日の確認時点で別の買取額を「提案」として載せていた。審査記事を参照)。
税務の論点は二つ。一つは減価償却で、トレーラーハウスは随時かつ容易に移動できる状態で設置されていれば「車両運搬具」として扱われ、耐用年数4年の定率法で償却する。初年度の償却率は0.5で、900万円なら450万円。基礎に固定され、給排水や電気が恒久的に接続されていると「建物」と認定され、耐用年数は用途と構造で決まる。木造なら住宅用・店舗用で22年、旅館用・ホテル用で17年で、宿泊施設として使うなら後者、店舗なら店舗用の区分になる(金属造なら骨格材の厚さで年数が変わる)。もう一つは固定資産税で、車両扱いなら家屋としては課税されない。ただし車検を受けておらず自動車税の対象でないトレーラーハウスは、事業用の償却資産として固定資産税の申告対象になりうる。
期間
賃料保証は10年、最長20年。買取プランは5年目以降に適用される。つまり出口は二つあり、10年以上賃貸を続けて賃料で回収するか、5年目以降に買取で出るかを選ぶ。
業者は「20年で235%」と書くが、同じ販売代理店の二つのサイトで定義が違う。一方は20年分の賃料と節税効果を足した数字で買取を含まず、母数も900万円ではなく840万円。もう一方は買取350万円を含む。表の年間収入も、片方は84万円、注記は90万円(月7.5万円)と一致しない。数字の出所が代理店のLPだけであることを含めて、契約前に条件書で確認する。
キャッシュフロー
900万円で購入、月7.5万円(年90万円、表面10%)の賃料。償却は4年定率法(450、225、112.5、112.5)。実効税率33%。単位は万円。
10年賃貸を続ける場合(10年後の残価はゼロと置く)
| 年 | 投資・売却 | 分配・収入 | 損金(−)/益金(+) | 税効果 | 税引後CF | 累計 |
|---|---|---|---|---|---|---|
| 0年目 | ▲900 | 0 | 0 | 0 | ▲900 | ▲900 |
| 1年目 | 0 | +90 | ▲360 | +119 | +209 | ▲691 |
| 2年目 | 0 | +90 | ▲135 | +44.6 | +135 | ▲557 |
| 3年目 | 0 | +90 | ▲22.5 | +7.4 | +97.4 | ▲459 |
| 4年目 | 0 | +90 | ▲22.5 | +7.4 | +97.4 | ▲362 |
| 5〜10年目(6年分) | 0 | +540 | +540 | ▲178 | +362 | 0 |
| 合計 | ▲900 | +900 | 0 | 0 | 0 |
0年目
- 投資・売却
- ▲900
- 分配・収入
- 0
- 損金(−)/益金(+)
- 0
- 税効果
- 0
- 税引後CF
- ▲900
- 累計
- ▲900
1年目
- 投資・売却
- 0
- 分配・収入
- +90
- 損金(−)/益金(+)
- ▲360
- 税効果
- +119
- 税引後CF
- +209
- 累計
- ▲691
2年目
- 投資・売却
- 0
- 分配・収入
- +90
- 損金(−)/益金(+)
- ▲135
- 税効果
- +44.6
- 税引後CF
- +135
- 累計
- ▲557
3年目
- 投資・売却
- 0
- 分配・収入
- +90
- 損金(−)/益金(+)
- ▲22.5
- 税効果
- +7.4
- 税引後CF
- +97.4
- 累計
- ▲459
4年目
- 投資・売却
- 0
- 分配・収入
- +90
- 損金(−)/益金(+)
- ▲22.5
- 税効果
- +7.4
- 税引後CF
- +97.4
- 累計
- ▲362
5〜10年目(6年分)
- 投資・売却
- 0
- 分配・収入
- +540
- 損金(−)/益金(+)
- +540
- 税効果
- ▲178
- 税引後CF
- +362
- 累計
- 0
合計
- 投資・売却
- ▲900
- 分配・収入
- +900
- 損金(−)/益金(+)
- 0
- 税効果
- 0
- 税引後CF
- 0
- 累計
5年目に買取プラン(350万円)で出る場合
| 年 | 投資・売却 | 分配・収入 | 損金(−)/益金(+) | 税効果 | 税引後CF | 累計 |
|---|---|---|---|---|---|---|
| 0年目 | ▲900 | 0 | 0 | 0 | ▲900 | ▲900 |
| 1年目 | 0 | +90 | ▲360 | +119 | +209 | ▲691 |
| 2年目 | 0 | +90 | ▲135 | +44.6 | +135 | ▲557 |
| 3年目 | 0 | +90 | ▲22.5 | +7.4 | +97.4 | ▲459 |
| 4年目 | 0 | +90 | ▲22.5 | +7.4 | +97.4 | ▲362 |
| 5年目(賃料+買取350) | +350 | +90 | +440 | ▲145 | +295 | ▲67.0 |
| 合計 | ▲550 | +450 | ▲100 | +33.0 | ▲67.0 |
0年目
- 投資・売却
- ▲900
- 分配・収入
- 0
- 損金(−)/益金(+)
- 0
- 税効果
- 0
- 税引後CF
- ▲900
- 累計
- ▲900
1年目
- 投資・売却
- 0
- 分配・収入
- +90
- 損金(−)/益金(+)
- ▲360
- 税効果
- +119
- 税引後CF
- +209
- 累計
- ▲691
2年目
- 投資・売却
- 0
- 分配・収入
- +90
- 損金(−)/益金(+)
- ▲135
- 税効果
- +44.6
- 税引後CF
- +135
- 累計
- ▲557
3年目
- 投資・売却
- 0
- 分配・収入
- +90
- 損金(−)/益金(+)
- ▲22.5
- 税効果
- +7.4
- 税引後CF
- +97.4
- 累計
- ▲459
4年目
- 投資・売却
- 0
- 分配・収入
- +90
- 損金(−)/益金(+)
- ▲22.5
- 税効果
- +7.4
- 税引後CF
- +97.4
- 累計
- ▲362
5年目(賃料+買取350)
- 投資・売却
- +350
- 分配・収入
- +90
- 損金(−)/益金(+)
- +440
- 税効果
- ▲145
- 税引後CF
- +295
- 累計
- ▲67.0
合計
- 投資・売却
- ▲550
- 分配・収入
- +450
- 損金(−)/益金(+)
- ▲100
- 税効果
- +33.0
- 税引後CF
- ▲67.0
- 累計
「月7.5万円」「10年保証」「5年目買取350万円」は販売代理店のLPの表記。1年目のフリーレント3か月は置いていない。10年後の残価と移設費用、償却資産としての固定資産税も置いていない。実効税率33%は所得800万円超の部分の税率で、所得800万円以下の中小法人は実効で約21〜23%になり、税効果はこの表より小さい。
10年賃貸を続けると、税引前のキャッシュフローはゼロ。賃料の合計900万円で元本900万円が戻るだけで、利益は10年後に残る建物の価値次第になる。税効果の合計もゼロで、初年度から4年目に178万円の税が減り、5年目以降に同じ178万円を払う。
5年目に買取で出ると、賃料450万円と買取350万円の合計800万円で、税引前で100万円の損失になる。買取価格が取得価額の約4割だからで、5年間の賃料でその差を埋めきれない。買取プランは「出口がある」という安心のためのもので、そこで出ると損をする設計になっている。代理店は「レンタル料と買取で7年で投資回収」と書いており、7年目以降の買取価格が下がることを考えると、実際に元本が戻るのは賃貸を10年近く続けた場合である。
即時償却商材と比べると、初年度の税効果は119万円と小さい。代わりに、償却が4年に分散するので赤字決算になりにくく、賃料が毎年入るので資金の拘束感が薄い。
PLへの効果
初年度に減価償却費450万円と賃料収入90万円で▲360万円。2年目は▲135万円、3〜4年目はほぼ収支ゼロ、5年目以降は賃料90万円がそのまま利益になる。10年の損益合計はゼロで、繰延べは4年である。5年目に買取で出る場合は、簿価ゼロの建物を350万円で売却した売却益が立ち、5年の損益合計は▲100万円になる。
家屋としての固定資産税がかからない点は、PLに毎年効く。ただし車検の無いトレーラーハウスは償却資産として申告の対象になりえ、その場合は評価額が年々下がる償却資産の税がかかる。設置の仕方によっては自治体が家屋として課税する例もある。「固定資産税がかからない」という売り文句は、設置先の自治体の扱いを確認してから信じる。
査定
税務の論点は「車両か建物か」の一点にある。運営会社が宿泊施設や店舗として設置するとき、給排水を恒久的に接続し、デッキを付け、基礎に固定すれば建物になる。4年償却は消え、家屋として固定資産税がかかる。設置後に自分で見に行き、随時移動できる状態かを確認する。
商品と業者の論点は同じで、賃料10%を10年保証し、5年目以降に約4割で買い取ると約束している運営会社の決算にある。保証も買取も運営会社の約束であって、担保があるわけではない。運営会社が傾けば賃料も買取も止まり、トレーラーハウスは運営会社が用意した設置場所に置かれたままになる。移設には数十万から百万円単位の費用がかかる。別の商品では「買取保証を外部の一般社団法人で付保」と書くものもあるが、価格は非公開である。
組成側の視点
トレーラーハウスの「10年賃料保証」は、組成する側から見ると運営会社の借入と同じである。運営会社は建物を自分で買う代わりに、法人に買わせて賃料を払う。金融機関から借りれば金利は年2〜3%だが、この型なら「表面10%」を払っても、建物の調達資金を一切出さずに済む。5年目に4割で買い取るプランは、運営会社にとっては「5年間で賃料450万円を払った建物を350万円で手に入れる」取引で、法人にとっては100万円の損を確定する出口である。買い手は10%の賃料を受け取る投資家ではなく、運営会社に年10%で融資している債権者で、担保は建物、それは運営会社が用意した場所にある。
個人・個人事業主の場合
ここまでの数字は法人が買う前提である。個人が買う場合は、所得税の所得区分で結果が変わる。
車両として扱われる場合。 トレーラーハウスを運営会社に貸して受け取る賃料は、動産の貸付けによる所得で、事業所得と認められるものを除いて業務に係る雑所得になる(所得税基本通達35-2)。雑所得の赤字は、給与と通算できない(所得税法69条1項)。4年で償却して赤字が出ても、給与の税は減らない。季節の終わりに解体・移設・格納できる簡易な施設の貸付けを、不動産所得ではなく事業所得または雑所得とする通達(所得税基本通達27-3)とも、方向は同じである。
建物として扱われる場合。 不動産所得になるのは、不動産・船舶・航空機などの貸付けである(所得税法26条1項)。建物と認定されれば貸付けは不動産所得になり、赤字は損益通算の対象に入る。ただし耐用年数は建物の年数になり、初年度の償却は小さく、赤字はほとんど出ないと考えられる。
つまり個人にとっては、「4年で償却できる」ことと「給与と通算できる」ことが両立しない。キッチンカーや足場など、物を買って業者に貸す型の商材を個人が買った場合の扱いは、個人の雑所得の壁の記事にまとめた。
個人事業主の場合。 本業と関係なく買って運営会社に貸すだけなら、本業が事業所得でも、その貸付けは本業とは別の雑所得になる可能性が高いと当サイトは考える。雑所得の赤字は、本業の事業所得とも相殺できない。自分の事業(宿泊施設や店舗の運営など)でトレーラーハウスを使う個人事業主は別で、所得は事業所得になり、償却費は事業所得の経費になる。
個人が買って運営会社が借りる形には、預託法が原則として禁止する販売預託に当たるかという論点もありうる。同法27条は営業のために結ぶ契約を適用除外にしており、法人の事業としての購入とは扱いが分かれうる。当サイトは、個別の商品がこれに当たるかを判断していない。
買ってよい法人、買ってはいけない法人
運営会社の決算を見て、10年の賃料を払い続けられると判断でき、設置条件を自分で確認できる法人には、繰延べの小さい賃貸商材として成立する。5年目の買取プランを「出口」として当てにする法人には向かない。そこで出ると元本は戻らない。初年度の大きな損金を期待する法人にも向かない。この商材の損金は4年に分散し、初年度は取得価額の半分である。
よくある質問
トレーラーハウス投資はどういう仕組みですか。
法人がトレーラーハウスを500〜900万円(業者表記)で買って運営会社に賃貸し、月々の賃料を受け取る。販売代理店のLPの例では、賃料は月7.5万円、借上げ保証は最低10年で、5年目以降は運営会社の買取プランがある。保証も買取も運営会社の約束で、担保があるわけではない。
トレーラーハウスの減価償却は何年ですか。
随時かつ容易に移動できる状態で設置されていれば、車両運搬具として耐用年数4年の定率法で償却し、初年度の償却率は0.5である。基礎に固定され、給排水や電気が恒久的に接続されていると建物と認定され、木造なら住宅用・店舗用で22年、旅館用・ホテル用で17年などになる。
中古のトレーラーハウスなら償却は短くなりますか。
車両として扱われる中古資産なら、中古資産の耐用年数の簡便法を使える(国税庁タックスアンサーNo.5404)。法定耐用年数4年の車両は、2年以上経過したものなら簡便法で2年になり(耐用年数省令3条)、法人が定率法で償却するなら2年の償却率は1.000である。建物と認定されれば、この前提は崩れる。
トレーラーハウスに固定資産税はかかりますか。
車両扱いなら家屋としては課税されない。ただし車検を受けておらず自動車税の対象でないトレーラーハウスは、事業用の償却資産として固定資産税の申告対象になりうる。設置の仕方によっては自治体が家屋として課税する例もあり、設置先の自治体の扱いを確認する。
個人でもトレーラーハウスで節税できますか。
車両として運営会社に貸すと、所得は原則として業務に係る雑所得になり、赤字は給与と通算できない。建物と認定されれば不動産所得になるが、耐用年数が長くなり、初年度の赤字はほとんど出ないと考えられる。個人にとっては、4年で償却できることと給与と通算できることが両立しない。
契約の前に、自分の数字で確かめる
どちらも無料・登録不要。決算書の数字を入れるだけです。
概算です。実際の判断は顧問税理士にご相談ください。