現在、A判定の商材はありません。判定の意味
- 販売会社→買い手モノ・権利両替機(350万円〜)
- 買い手→運営会社契約・手続き運営を委託
- 運営会社→買い手お金分配(5年で120%の例)
- 運営会社→空港・商業施設契約・手続き設置
- 両替の利用者→運営会社お金両替手数料
- 買い手→税務署論点・監視中即時償却をうたうが 両替業は指定事業に無い
外貨両替機は、即時償却商材の中で最も安い入口で、350万円から買える。だから「利益が300万円余った」法人に最初に提案される。この記事は、この商材の税務の壁が価格の安さと釣り合わないことを、即時償却が通る場合と通らない場合の二つの表で示す。
仕組み
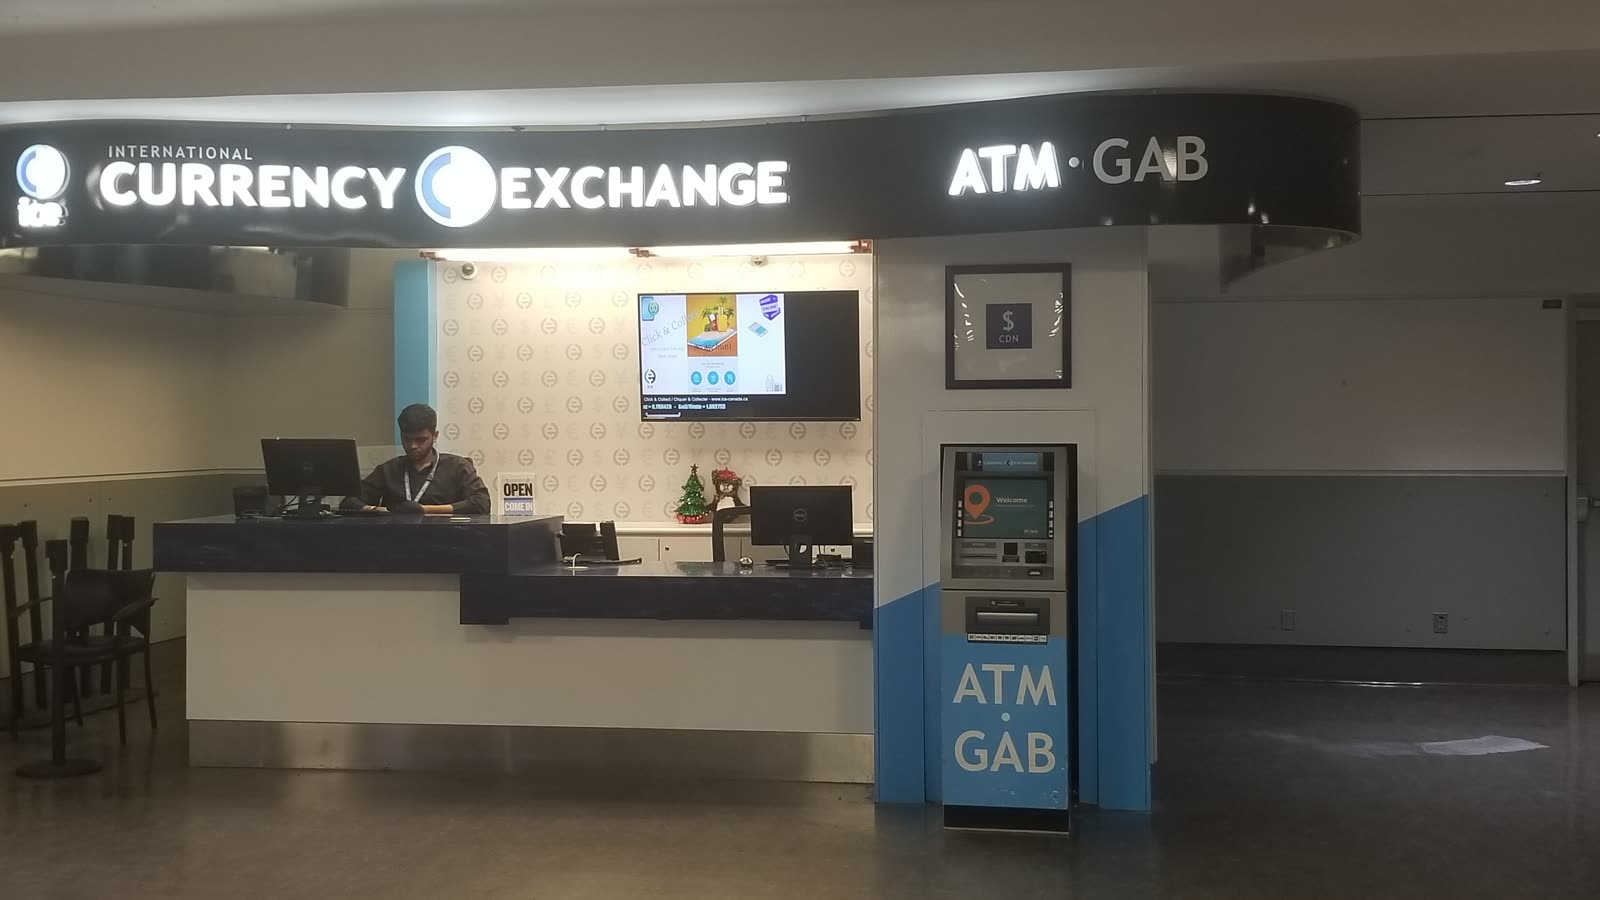
法人が外貨両替機を現物で買い、運営会社と委託契約を結ぶ。運営会社が空港、商業施設、ホテルなどに設置し、外貨の補充、現金の回収、機器の保守を行い、両替手数料から運営費を引いた分を法人に分配する。5年で運営会社が買い取る型が多い。
税務は経営強化税制のA類型で即時償却、と業者は書く。ここに二つの壁がある。
一つは指定事業の壁。経営強化税制は、対象となる事業が指定されていて、両替業(金融業)は含まれていない。両替機を管理する同業の会社(カレンシー・ワークス)は、「外貨両替業は指定業種から除外されており税制優遇を受けられない」「ディスプレイを付けただけの機器を『外貨両替機能付き情報端末』として即時償却対応と称する業者がいる」「数年後に遡って否認されるリスク」と自社サイトで警告し、確認先として中小企業庁の電話番号を載せている。この商材の売り手ではないが、両替機の事業で競合する立場でもある点は割り引いて読む必要がある。
もう一つは、運営を全部委託する構造。令和5年度改正の管理委託型の除外が名指ししているのはコインランドリー業と暗号資産マイニング業だけで、両替機はこれに当たらないが、貸付けの用に供する資産の除外や「自社の事業の用に供しているか」という同じ趣旨の要件で問われうる。
期間
5年の委託契約が標準。両替機の耐用年数は器具備品として5年前後。両替の需要はインバウンドの増減と設置場所の集客に連動し、5年間同じ手数料収入が続く保証は無い。
キャッシュフロー
350万円で購入、年70万円(20%)の分配を5年、満了時に70万円で買取、合計420万円(120%)の例。実効税率33%。単位は万円。
即時償却が認められる場合
| 年 | 投資・売却 | 分配・収入 | 損金(−)/益金(+) | 税効果 | 税引後CF | 累計 |
|---|---|---|---|---|---|---|
| 0年目 | ▲350 | 0 | 0 | 0 | ▲350 | ▲350 |
| 1年目 | 0 | +70 | ▲280 | +92.4 | +162 | ▲188 |
| 2年目 | 0 | +70 | +70 | ▲23.1 | +46.9 | ▲141 |
| 3年目 | 0 | +70 | +70 | ▲23.1 | +46.9 | ▲93.8 |
| 4年目 | 0 | +70 | +70 | ▲23.1 | +46.9 | ▲46.9 |
| 5年目(分配+買取) | +70 | +70 | +140 | ▲46.2 | +93.8 | +46.9 |
| 合計 | ▲280 | +350 | +70 | ▲23.1 | +46.9 |
0年目
- 投資・売却
- ▲350
- 分配・収入
- 0
- 損金(−)/益金(+)
- 0
- 税効果
- 0
- 税引後CF
- ▲350
- 累計
- ▲350
1年目
- 投資・売却
- 0
- 分配・収入
- +70
- 損金(−)/益金(+)
- ▲280
- 税効果
- +92.4
- 税引後CF
- +162
- 累計
- ▲188
2年目
- 投資・売却
- 0
- 分配・収入
- +70
- 損金(−)/益金(+)
- +70
- 税効果
- ▲23.1
- 税引後CF
- +46.9
- 累計
- ▲141
3年目
- 投資・売却
- 0
- 分配・収入
- +70
- 損金(−)/益金(+)
- +70
- 税効果
- ▲23.1
- 税引後CF
- +46.9
- 累計
- ▲93.8
4年目
- 投資・売却
- 0
- 分配・収入
- +70
- 損金(−)/益金(+)
- +70
- 税効果
- ▲23.1
- 税引後CF
- +46.9
- 累計
- ▲46.9
5年目(分配+買取)
- 投資・売却
- +70
- 分配・収入
- +70
- 損金(−)/益金(+)
- +140
- 税効果
- ▲46.2
- 税引後CF
- +93.8
- 累計
- +46.9
合計
- 投資・売却
- ▲280
- 分配・収入
- +350
- 損金(−)/益金(+)
- +70
- 税効果
- ▲23.1
- 税引後CF
- +46.9
- 累計
同じ条件で即時償却が認められず、通常の5年償却(200%定率法)になる場合
| 年 | 投資・売却 | 分配・収入 | 損金(−)/益金(+) | 税効果 | 税引後CF | 累計 |
|---|---|---|---|---|---|---|
| 0年目 | ▲350 | 0 | 0 | 0 | ▲350 | ▲350 |
| 1年目 | 0 | +70 | ▲70 | +23.1 | +93.1 | ▲257 |
| 2年目 | 0 | +70 | ▲14 | +4.6 | +74.6 | ▲182 |
| 3年目 | 0 | +70 | +19.6 | ▲6.5 | +63.5 | ▲119 |
| 4年目 | 0 | +70 | +32.2 | ▲10.6 | +59.4 | ▲59.4 |
| 5年目(分配+買取) | +70 | +70 | +102.2 | ▲33.7 | +106 | +46.9 |
| 合計 | ▲280 | +350 | +70 | ▲23.1 | +46.9 |
0年目
- 投資・売却
- ▲350
- 分配・収入
- 0
- 損金(−)/益金(+)
- 0
- 税効果
- 0
- 税引後CF
- ▲350
- 累計
- ▲350
1年目
- 投資・売却
- 0
- 分配・収入
- +70
- 損金(−)/益金(+)
- ▲70
- 税効果
- +23.1
- 税引後CF
- +93.1
- 累計
- ▲257
2年目
- 投資・売却
- 0
- 分配・収入
- +70
- 損金(−)/益金(+)
- ▲14
- 税効果
- +4.6
- 税引後CF
- +74.6
- 累計
- ▲182
3年目
- 投資・売却
- 0
- 分配・収入
- +70
- 損金(−)/益金(+)
- +19.6
- 税効果
- ▲6.5
- 税引後CF
- +63.5
- 累計
- ▲119
4年目
- 投資・売却
- 0
- 分配・収入
- +70
- 損金(−)/益金(+)
- +32.2
- 税効果
- ▲10.6
- 税引後CF
- +59.4
- 累計
- ▲59.4
5年目(分配+買取)
- 投資・売却
- +70
- 分配・収入
- +70
- 損金(−)/益金(+)
- +102.2
- 税効果
- ▲33.7
- 税引後CF
- +106
- 累計
- +46.9
合計
- 投資・売却
- ▲280
- 分配・収入
- +350
- 損金(−)/益金(+)
- +70
- 税効果
- ▲23.1
- 税引後CF
- +46.9
- 累計
「月10万円以上」「5年で120%」は販売業者側のブログの表記で、両立しない数字である。ここでは120%を採用した。法人の器具備品は、償却方法を届け出ていなければ定率法になる。耐用年数5年の償却率は0.400で、償却費は140、84、50.4、37.8、37.8(4年目から改定償却率0.500)。定額法を選定している法人なら毎年70万円の償却と70万円の分配が相殺され、損益はゼロで推移する。実効税率33%は所得800万円超の部分の税率で、所得800万円以下の中小法人は実効で約21〜23%になり、税効果はこの表より小さい。
二つの表の合計は、税引前も税引後も同じ46.9万円である。即時償却が通っても通らなくても、5年間で払う税の合計は変わらない。違うのは初年度の税の減り方で、即時償却なら92.4万円、定率法なら23.1万円。差の69.3万円も2年目以降に返す。
ただし否認されたときに起きるのは、この表の「定率法」への静かな移行ではない。初年度に即時償却で申告し、税務調査で否認されれば、初年度の損金が350万円から140万円に減り、その年の税が210万円×33%=約69万円増える。うち国税(法人税・地方法人税)が約7割の49万円で、過少申告加算税は原則10%の約5万円、地方税の過少申告加算金が約2万円、延滞税と延滞金は1年分で数万円程度。合計でおおむね10万円強である。定額法を選定している法人なら、否認で増える税は280万円×33%=92.4万円、加算税等は合計で十数万円になる。
否認で増えた税は、翌年以降の通常の償却で取り戻すので、5年間の税の合計は変わらない。否認の実損は、この加算税と延滞税の十万円前後である。税引後の上乗せ46.9万円が消えるわけではないが、その2割から3割強が削られ、追徴の年の資金繰りが崩れる。
PLへの効果
即時償却なら初年度に減価償却費350万円と雑収入70万円、2年目以降は雑収入70万円ずつ、5年目に買取70万円の売却益。通常の定率法なら初年度は償却140万円と雑収入70万円で▲70万円、2年目は▲14万円、3年目から利益に転じ、5年目に買取分が加わる。
PLへの影響は5年間で合計70万円の利益で、どちらの償却方法でも同じ。年率で見ると税引後2.7%程度である。
査定
税務の論点が価格に対して重すぎる。指定事業の壁は、コインランドリーのような「管理委託かどうか」の実態論ではなく、「両替業は対象事業ではない」という入口の問題である。「情報端末」として申請する手法には同業の事業者からも批判が出ており、税務調査でその論点が出たときに説明が難しくなりうる。
業者の論点は、運営委託先の名前が出ないことにある。外貨の補充と現金の回収を誰がしているのか、その会社の資本金と設立年は。設立3年の販売会社が「否認0件」と書くのは、3年間に税務調査が回ってきていないという意味でしかない。
組成側の視点
350万円という価格は、組成する側から見ると「税理士の顧問先に電話一本で売れる単価」である。決算の1か月前に「利益が300万円余っています」と聞いた税理士が、紹介料を受け取って顧問先に勧める。この商材の販売サイトに「税理士・会計士の先生はチェック」欄があるのは偶然ではない。買い手は、勧めた税理士が紹介料を受け取っているかを聞いてよい。
買ってよい法人、買ってはいけない法人
自社が両替業を営んでいる法人は、そもそも指定事業の外である。それ以外の法人にとって、この商材は「即時償却が通らない前提」で年率2.7%の運営委託商品として評価するしかなく、その利回りのために5年間350万円を拘束する理由は薄い。
契約の前に、自分の数字で確かめる
どちらも無料・登録不要。決算書の数字を入れるだけです。
概算です。実際の判断は顧問税理士にご相談ください。