- ITCアエロリーシング→投資家契約・手続き機体の組成・管理
- 投資家→ヘリ・小型機契約・手続き所有
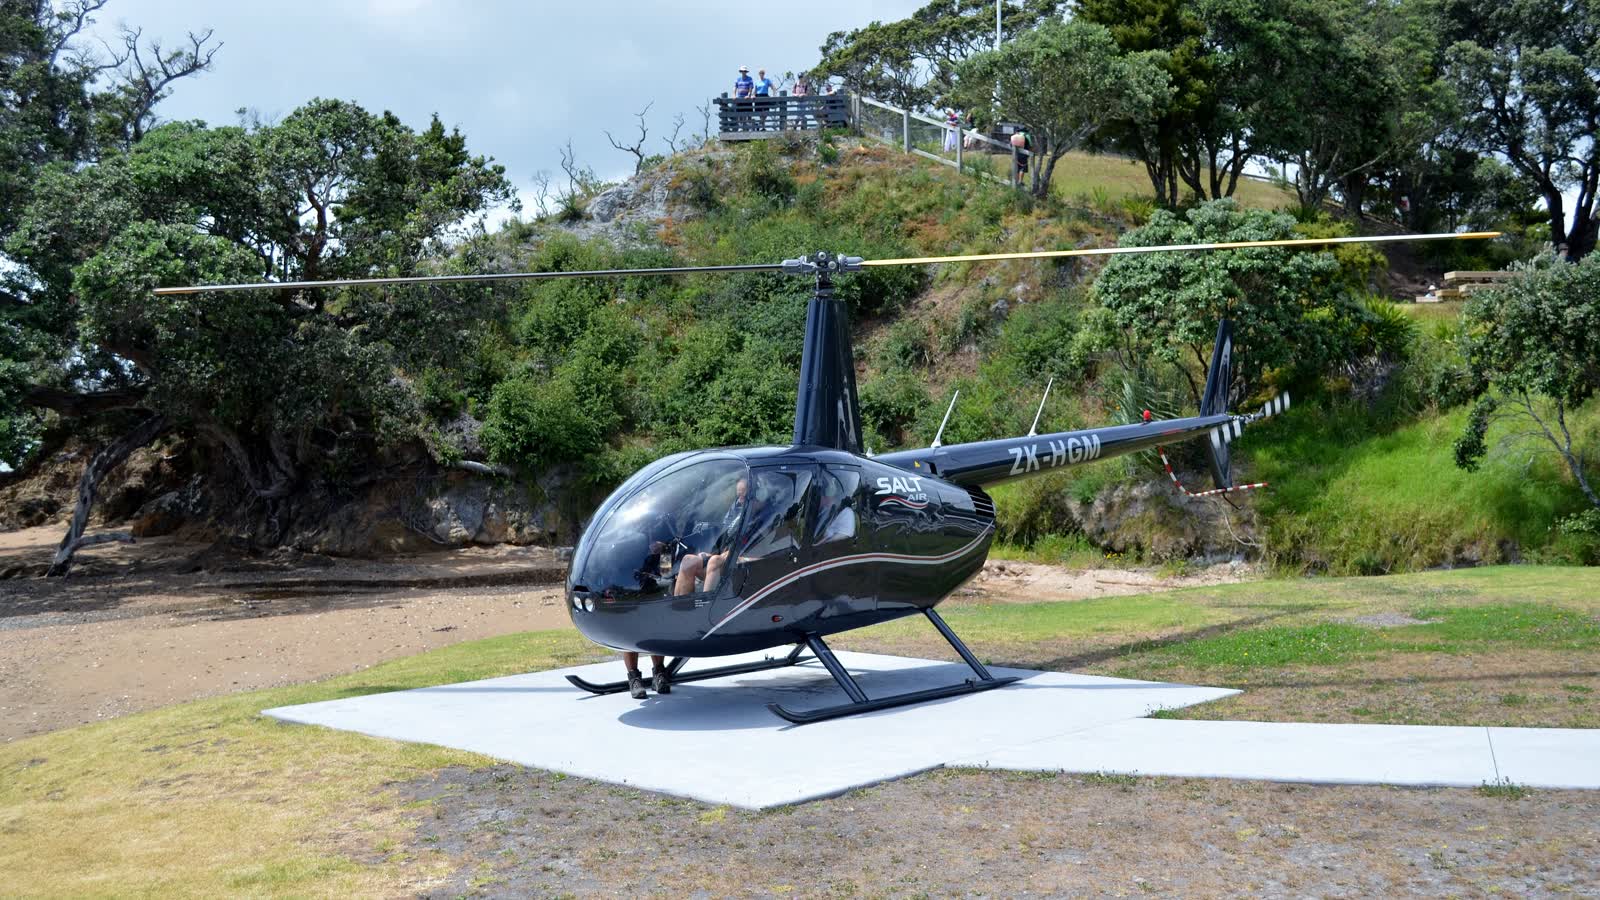
- ヘリ・小型機→運航会社モノ・権利リース(3〜15年)
- 運航会社→投資家お金毎月のリース料
- 投資家→税務署税務中古機は2年・定率法なら初年度全額
匿名組合型と違い、機体は投資家のものとして残る。運航会社が止まったときの扱いは管理契約で確かめる。
ITCアエロリーシングの評判を調べている方へ。 当サイトは口コミやSNSの評判は引用せず、公表資料で確かめている。要点は次のとおり(行政処分と裁判例は2026年10月25日に確認)。
- 何をする会社か:ヘリや小型機を投資家が直接所有し、運航会社に貸す「直接保有型」の航空機リースの組成と管理。1億円を標準に5,000万円から、法人も個人も買える
- 確かめられたこと:株式会社ITCアエロリーシング(法人番号8010001128154、中央区新川)。前身は1989年設立のアイ・ティー・シー・リーシングで、2016年に合併して現商号。gBizINFOには国の航空機の売払いなど調達実績11件、社会保険の被保険者21人。直接保有なので金融商品取引業の登録は原則として要らず、一覧にも名前は無い
- 行政処分と裁判:金融庁の無登録業者の警告リスト、裁判所の裁判例検索に、同社の名前(旧商号を含む)は無かった
- 確かめられなかったこと:決算公告と株主、利回りと手数料の確定した数字
匿名組合型のオペレーティングリースと違い、投資家が機体そのものを所有する「直接保有型」の航空機リースがある。ITCアエロリーシングは、その組成と管理を事業にしている会社で、税理士法人のセミナーでも同社の社員が講師を務めている。
同社の公表物と公的な記録を当てた。確認日は2026年10月7日。同社への取材はしていない。
会社
- 法人番号8010001128154。前身は1989年設立のアイ・ティー・シー・リーシングで、2016年11月にアイ・ティー・シー・アエロスペースを合併して現商号になった
- 代表は中山美梨香(gBizINFO)。社会保険の被保険者は21人
- gBizINFOには、国の航空機や部品の売払い・買入の調達実績が11件ある(国土交通省のDHC-8の売払いなど)
- 同社の求人(マイナビ転職)には「直近2025年10月期決算では、売上が約178億円」とある。決算公告は確認できなかった
- 株主は公表されていない。社名の「ITC」は前身の会社名に由来する
何を売っているか:直接保有型の航空機リース
同社サイトは「直接保有型航空機リースの組成・管理」と書き、「法人様のみならず個人投資家の皆様にもお取組みいただけます」「物件の中途売却が可能(一定の条件を満たす必要があります)」としている。リスクの詳細は「セミナー又は個別面談にてご説明」で、サイトには無い。
同社がスポンサーの記事(幻冬舎ゴールドオンライン、2022年)では、次のように説明している。
- 1機あたりの総投資額は約3億〜19億円で、1億円を標準として5,000万円から
- ヘリや小型飛行機(5年償却)が中心で、定率法なら「12ヵ月で100%償却」が取れる新古機・中古機
- 製造から3年以上たった中古機は、償却期間が2年に短くなる
- リース期間は5年が中心で、3年もある
- 5年を超えて持ってから売れば、長期譲渡所得として課税対象が売却益の約2分の1
- 用途として「事業承継対策に、自社株の評価を抑えたい」「保険契約がもうすぐ満期…返戻金対策」「個人の所得税対策」を挙げる
求人(マイナビ転職)では、投資家の割合を「法人向けと個人向け、現状割合は50%/50%」と書いている。
直接保有であることの意味
匿名組合型では、機体の所有者は営業者で、出資者が持つのは組合の持分である。営業者が破綻すれば、出資者は一般の破産債権者になる。直接保有なら、機体は投資家のものとして残る。匿名組合の出資ではないので、金融商品取引業の登録も原則として要らない。実際、同社の名前は金融庁の一覧に無い。
一方で、機体を直接持つということは、借り手の運航会社が止まったときに、次の借り手探しや売却を自分で考える立場になるということでもある。同社がその管理を担う契約になっているはずなので、管理契約の範囲と、同社が止まった場合の扱いを確認する。
個人で持つ場合
個人が航空機を貸し付けて得る所得は、不動産所得になる(国税庁の分類)。2021年からの損益通算の制限は国外の中古建物が対象で、航空機は含まれない。また、組合の損失を制限する規定は組合契約が対象で、直接保有には及ばないと考えられる。
ただし、個人の減価償却は届け出なければ定額法である。「12ヵ月で100%償却」は定率法の場合なので、個人で定率法を使うには「減価償却資産の償却方法の届出書」が要る。期限は、新たに業務を始めた年や、新しい種類の資産を取得した年の分の確定申告期限までである(国税庁の手続案内)。中古機の耐用年数は、法定耐用年数5年の機体で製造から3年以上たっていれば簡便法で2年になる。3年経過なら(5−3)+3×20%=2.6年で、端数を切り捨てて2年。4年経過なら1.8年で、2年に満たないので2年である。
行政処分と裁判例の記録(2026年10月25日)
- 金融庁:無登録業者の警告リスト(2026年10月23日更新)と行政処分事例集(2026年6月30日時点)に、同社の名前は無い
- 国交省:同社は自ら運航しないので、航空運送事業者の一覧と処分情報の対象ではない。ネガティブ情報等検索サイトの航空運送事業者の区分にも名前は無い(過去5年分)
- 裁判例:裁判所の裁判例検索で「ITCアエロリーシング」「ITCアエロリーシング」「アエロリーシング」「アイ・ティー・シー・リーシング」「アイ・ティー・シー・アエロリーシング」を検索した結果は、どれも0件だった。投資家が同社を訴えた裁判例は見当たらない。判例検索に載るのは裁判の一部で、載っていないことは、裁判が無いことの証明にはならない。
審査の結果
確認できたこと。
- 会社の特定と沿革(1989年設立の前身、2016年の合併)
- 被保険者21人、国の航空機の売払い等の調達実績11件
- 直接保有型で、法人と個人の両方に売っていること
- 金融庁と国交省の一覧に名前は無い(直接保有で、自ら運航しない立場)
- 金融庁の警告リストと裁判所の裁判例検索に名前が無いこと(2026年10月25日)
確認できなかったこと。
- 決算公告と株主
- 利回りと手数料の確定した数字(転職サイトの企業情報にある「毎年8%から16%のリース料収入が見込まれます」は前提が書かれていない)
- 持分を分けて売るのか、1機を1人で持つのか
契約前に書面でもらうもの。
- 機体の登録記号・製造年と、所有者としての登録の写し
- リースの借り手(運航会社)と、その会社が止まったときの扱い
- 管理契約の範囲と手数料、中途売却の条件
- 個人なら、定率法の届出の要否と、不動産所得としての損益の試算
よくある質問
ITCアエロリーシングの評判はどうですか。
当サイトは口コミではなく公表資料で確かめている。確かめられたのは、法人番号8010001128154と1989年設立の前身からの沿革、国の航空機の売払いなど調達実績11件、社会保険の被保険者21人、直接保有型で法人と個人の両方に売っていることである。決算公告と株主は確認できず、利回りと手数料の確定した数字も公表されていない。
ITCアエロリーシングはどんな会社ですか。
前身は1989年設立のアイ・ティー・シー・リーシングで、2016年11月にアイ・ティー・シー・アエロスペースを合併して現商号になった。本店は東京都中央区新川。求人(マイナビ転職)には、2025年10月期の売上が約178億円とある。投資家の割合は法人と個人が半々と同じ求人に書かれている。
ITCアエロリーシングに行政処分や裁判はありますか。
2026年10月25日の時点で、金融庁の無登録業者の警告リストと行政処分事例集に同社の名前は無く、裁判所の裁判例検索でも同社(旧商号を含む)が当事者の裁判例は見つからなかった。判例検索に載るのは裁判の一部で、載っていないことは、裁判が無いことの証明にはならない。
匿名組合型のオペレーティングリースと何が違いますか。
匿名組合型では機体の所有者は営業者で、出資者が持つのは組合の持分なので、営業者が破綻すれば一般の破産債権者になる。直接保有型では機体が投資家のものとして残り、金融商品取引業の登録も原則として要らない。その代わり、借り手の運航会社が止まったときに、次の借り手探しや売却を自分の問題として考える立場になる。
個人で買っても節税になりますか。
個人が航空機を貸して得る所得は不動産所得になる。個人の減価償却は届け出なければ定額法なので、定率法で「12か月で100%償却」を使うには償却方法の届出書が要る。中古機の耐用年数は、法定耐用年数5年の機体で製造から3年以上たっていれば簡便法で2年になる。赤字を給与所得などと通算できるかを含め、自分の場合は税理士と確かめる。
ITCアエロリーシングと契約する前に確かめることは何ですか。
機体の登録記号・製造年と所有者としての登録の写し、リースの借り手(運航会社)とその会社が止まったときの扱い、管理契約の範囲と手数料・中途売却の条件、個人なら定率法の届出の要否と不動産所得としての損益の試算を、書面でもらう。
- ITCアエロリーシング 投資家の皆様へ
- ITCアエロリーシング 沿革
- 幻冬舎ゴールドオンライン(Sponsored 株式会社ITCアエロリーシング)2022年11月25日
- 国税庁 法人番号公表サイト 8010001128154
- gBizINFO ITCアエロリーシング
- 辻・本郷税理士法人 セミナー告知(2026年7月)
- 国税庁 タックスアンサー No.5404 中古資産の耐用年数
- 国税庁 A1-18 所得税の減価償却資産の償却方法の届出手続
- マイナビ転職 ITCアエロリーシング 求人(投資家・富裕層向け営業、2026年6月12日更新)
- マイナビエージェント ITCアエロリーシング 企業情報
- 国税庁 タックスアンサー No.3152 譲渡所得の計算のしかた(総合課税)
- 金融庁 無登録で金融商品取引業を行う者の名称等について(2026年10月23日更新)
- 金融庁 行政処分事例集(2026年6月30日時点)
- 国土交通省 ネガティブ情報等検索サイト(2026年10月25日検索)
- 裁判所 裁判例検索(2026年10月25日検索)
契約の前に、自分の数字で確かめる
どちらも無料・登録不要。決算書の数字を入れるだけです。
概算です。実際の判断は顧問税理士にご相談ください。