- ASL→買い手モノ・権利持分を販売(手数料5%)
- 買い手→中古の航空機契約・手続き共同所有
- 中古の航空機→リースの借り手モノ・権利リース
- リースの借り手→買い手お金リース料(機体価格の3〜5%)
- 買い手→税務署論点・監視中「2年で全額損金」とうたう (法定耐用年数と製造年で変わる)
サイトに「取引には預託法の基準を満たす必要がございます」とある。
エアクラフトセールズ&リース(ASL)の評判を調べている方へ。 当サイトは口コミやSNSの評判は引用せず、公表資料で確かめている。要点は次のとおり(行政処分と裁判例は2026年10月25日に確認)。
- 何を売る会社か:中古のジェット機・ヘリ・クルーザーの持分を2%から売る共同所有。手数料は機体価格の5%で、「2年で全額損金」を訴求している
- 確かめられたこと:株式会社エアクラフトセールズ&リース(法人番号6010401137624、港区六本木)。番号の指定は2018年4月で、gBizINFOの社会保険の被保険者は6人。金融商品取引業の登録と特例業務の届出は無い
- 行政処分と裁判:金融庁の無登録業者の警告リスト、消費者庁の特定商取引法の執行状況、裁判所の裁判例検索に、同社の名前は無かった
- 確かめられなかったこと:決算・資本金・設立年、リースの借り手、サイトにある「預託法の基準」をどう満たすか
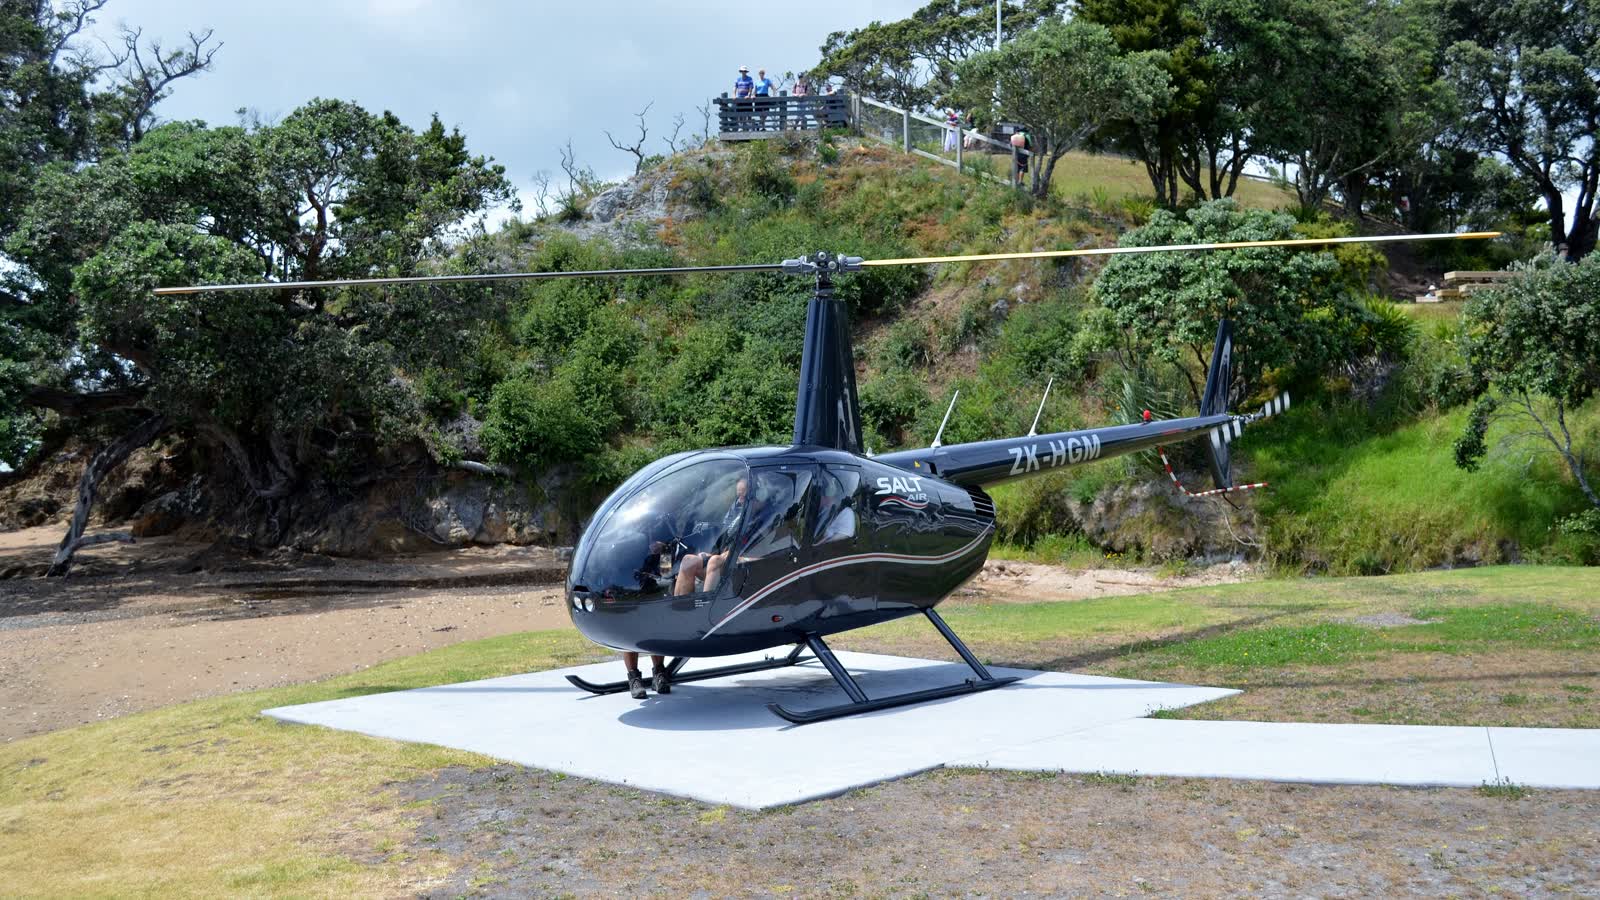
ガルフストリームのビジネスジェットを、1口2.5億円で共同所有する。ヘリコプターなら200万円から。ASL(株式会社エアクラフトセールズ&リース)は、中古の航空機やクルーザーの持分を売り、短期償却による節税を訴求している。
同社のサイトと公的な記録を当てた。確認日は2026年10月7日。同社への取材はしていない。「ASL」を名乗る別の会社は多いので、法人番号で特定している。
何を売っているか
- 中古機の持分を買う共同所有。持分は「2%〜購入可能」
- 手数料は「税抜機体価格に対して一律5%」(購入時・仲介時)
- 在庫の一口あたりの価格は、ガルフストリームG550が2.5億円、ピラタスPC24が1.3億円、サイテーションCJ2が2,000万円、ヘリはEC120が200万円など(税別)
- 税務の説明は「中古のヘリコプターは、期首で購入した場合は定率法で最短1年、期中で購入した場合も2年間で購入価格全額の償却が可能」。G550のセミナー告知は「約50億円の機体を、2.5億円から。しかも2年で全額損金。」
- 購入した機体をリースし、リース料は「機体価格の3〜5%」
- 損金のメリットは「法人・資産管理会社での所有を前提」
会社
- 法人番号6010401137624。番号の指定は2018年4月10日で、本店を2回移している
- 代表は佐藤秀臣(同社サイト)。設立年・資本金・従業員数はサイトに書かれていない
- gBizINFOの社会保険の被保険者数は6人。決算・認定・補助金の記録は無い
- サイトは「中古航空機を用いた節税対策を2004年より提案し、取引実績150件以上」と書いている。2018年より前の実績を担った会社は書かれていない
- 金融庁の金融商品取引業者の一覧、特例業務の届出者の一覧に名前は無い。中古の航空機は古物営業法の対象外なので、古物商の許可は関係しない
サイトの中で数字が二通りある
- 売却時の目安が、節税のページでは「購入価額からの低減率が少なく再販可能(5%〜10%が目安)」、共同所有のページでは「購入価額から最大30%減」
- G550の5%持分の月額維持費が、在庫のページでは200万円、G550のページでは250万円
どちらが現在の条件かは、契約前に書面で確かめる必要がある。
「預託法の基準を満たす必要」
共同所有のページには、こう書かれている。
※取引には預託法の基準を満たす必要がございます。基準に関しましては販売店からご説明致します。
預託法は、物品を売ると同時に預かって運用し、利益を約束する取引を規制する法律である。2022年の改正で、こうした「販売預託」は原則禁止になり、例外として内閣総理大臣の確認を受ける必要がある。消費者庁のページには「現時点において、内閣総理大臣の確認を受けた事業者は存在しません」とある。
2024年5月16日には、消費者庁が別の会社(エスアイヘリシス株式会社)に預託法の措置命令を出している。認定されたのは、ヘリコプターの共有持分を販売し、賃貸借契約の貸主の地位を消費者に譲る仕組みだった。ASLとは別の会社である。
ASLの取引が預託法の対象になるかどうかは、誰が機体を預かって運用し、誰がリース料を払うのか、買い手が法人か個人かで変わる。預託法27条は、預託者(買い手)が営業のために、または営業として結ぶ契約には、第2章から第4章の規定を適用しないとしている。サイトにはこの契約の形が書かれていないので、ここでは判断しない。同社自身が「基準を満たす必要」と書き、基準は「販売店からご説明」するとしている以上、その基準を契約でどう満たすのかを確認しておきたい。
「2年で全額損金」の条件
中古資産の簡便法では、法定耐用年数を全部過ぎた機体は、法定耐用年数の20%(最短2年)になる。耐用年数2年の定率法の償却率は1.000で、期首から12か月使えば1年で全額を償却できる。
ただし、法定耐用年数は機体で違う。ヘリコプターと最大離陸重量5.7トン以下の飛行機は5年、5.7トンを超え130トン以下の飛行機は8年、130トンを超える飛行機は10年である(いずれも主として金属製の場合)。8年の機体が簡便法で2年になるのは、製造から7年以上たった場合が目安になる(経過年数を月数で数えると、それより少し短くても2年になることがある)。サイトには各機の製造年が書かれていない。G550のような大型機で2年償却になるかは、製造年と最大離陸重量を書面で確かめてから判断する。
行政処分と裁判例の記録(2026年10月25日)
「ASL」を名乗る会社は多いので、法人番号6010401137624の会社として調べた。
- 金融庁:無登録業者の警告リスト(2026年10月23日更新)と行政処分事例集(2026年6月30日時点)に、同社の名前は無い
- 消費者庁:特定商取引法ガイドの執行状況(本年度と過去4年度分)に名前は無い。上の節で触れた2024年5月の預託法の措置命令は、別の会社に対するものである
- 裁判例:裁判所の裁判例検索で「エアクラフトセールズ&リース」「エアクラフトセールズアンドリース」は0件。「エアクラフト」の4件は他社の航空機リースや特許の事件で、全角の「ASL」で出る判決(表示された30件)にも同社の社名は無かった。買い手が同社を訴えた裁判例は見当たらない。判例検索に載るのは裁判の一部で、載っていないことは、裁判が無いことの証明にはならない。
審査の結果
確認できたこと。
- 会社の特定(法人番号)、法人番号の指定は2018年、被保険者は6人
- 金融商品取引業の登録・特例業務の届出は無い
- 金融庁の警告リスト、消費者庁の執行状況、裁判所の裁判例検索に名前が無いこと(2026年10月25日)
- サイトに売却の目安と維持費が二通りある
- サイトに「取引には預託法の基準を満たす必要」とある。消費者庁は確認を受けた事業者は存在しないとしている
確認できなかったこと。
- 決算、資本金、設立年
- リースの借り手と、リース料を払う相手
- 各機の製造年・最大離陸重量
契約前に書面でもらうもの。
- 機体の登録記号・製造年・最大離陸重量・登録国と、持分の登記の方法
- リースの借り手、リース料の支払者、中途解約と売却の条件
- 預託法の「基準」をどう満たすかの説明
- 会社の決算書
よくある質問
エアクラフトセールズ&リース(ASL)の評判はどうですか。
当サイトは口コミではなく公表資料で確かめている。確かめられたのは、法人番号6010401137624(2018年4月指定、港区六本木)、社会保険の被保険者が6人であること、金融商品取引業の登録が無いことである。決算・資本金・設立年は公表されておらず、サイトでは売却の目安と維持費が二通り書かれている。
ASLの航空機の共同所有と預託法の関係は。
当サイトはこの取引が預託法の対象かどうかを判断していない。同社のサイト自身が「取引には預託法の基準を満たす必要」と書き、基準は販売店から説明するとしている。消費者庁は、販売預託の例外となる内閣総理大臣の確認を受けた事業者は存在しないとしている。誰が機体を預かって運用し、誰がリース料を払うのか、買い手が法人か個人かで扱いが変わるので、契約の形を書面で確かめる。
ASLに行政処分や裁判はありますか。
2026年10月25日の時点で、金融庁の無登録業者の警告リストと行政処分事例集、消費者庁の特定商取引法の執行状況に同社の名前は無く、裁判所の裁判例検索でも同社が当事者の裁判例は見つからなかった。判例検索に載るのは裁判の一部で、載っていないことは、裁判が無いことの証明にはならない。
本当に2年で全額損金になりますか。
中古の航空機は、法定耐用年数を全部過ぎていれば簡便法で耐用年数がその20%(最短2年)になり、2年の定率法の償却率は1.000である。ただし法定耐用年数は機体で違い、ヘリと5.7トン以下の飛行機は5年、5.7トン超130トン以下の飛行機は8年、130トン超は10年。8年の機体が2年になるのは製造から7年以上たった場合が目安になる(経過年数を月数で数えると、それより少し短くても2年になることがある)ので、製造年と最大離陸重量を書面で確かめる。
ASLと契約する前に確かめることは何ですか。
機体の登録記号・製造年・最大離陸重量・登録国と持分の登記の方法、リースの借り手とリース料の支払者・中途解約と売却の条件、預託法の基準をどう満たすかの説明、会社の決算書の4つを書面でもらう。
- ASL トップページ
- ASL 共同所有
- ASL 在庫
- ASL 節税
- ASL ガルフストリームG550
- 国税庁 法人番号公表サイト 6010401137624
- gBizINFO エアクラフトセールズ&リース
- 消費者庁 預託法
- e-Gov法令検索 預託等取引に関する法律(第27条 適用除外)
- 消費者庁 2024年5月16日 エスアイヘリシス株式会社に対する措置命令
- e-Gov 減価償却資産の耐用年数等に関する省令
- 国税庁 タックスアンサー No.5404 中古資産の耐用年数
- 金融庁 無登録で金融商品取引業を行う者の名称等について(2026年10月23日更新)
- 金融庁 行政処分事例集(2026年6月30日時点)
- 消費者庁 特定商取引法ガイド 執行状況(本年度と過去4年度分)
- 裁判所 裁判例検索(2026年10月25日検索)
契約の前に、自分の数字で確かめる
どちらも無料・登録不要。決算書の数字を入れるだけです。
概算です。実際の判断は顧問税理士にご相談ください。