- オーナー→Space Aviationお金機体代金(2,000万円〜)
- Space Aviation→オーナーお金賃料(年3〜5%相当)
- オーナー→中古ヘリコプター契約・手続き所有
- 中古ヘリコプター→Space Aviationモノ・権利マスターリース
- Space Aviation→運航会社モノ・権利サブリース
- オーナー→税務署税務4年落ち以上は初年度に全額損金(期首取得の場合)
満了時は「これまで機体を取得してきた」という実績の記載で、買取の約束ではない。
Space Aviation(旧匠航空)の評判を調べている方へ。 当サイトは口コミやSNSの評判は引用せず、公表資料で確かめている。要点は次のとおり(行政処分と裁判例は2026年10月25日に確認)。
- 何を売る会社か:ヘリコプターの運航会社で、中古ヘリを買ってもらい、同社が借りる決算対策を特設サイトで売っている(2,000万円から、賃料は年3〜5%相当)
- 確かめられたこと:法人番号1260001007793。旧匠航空が2026年9月に持株会社(旧Space Aviation)を合併し、いまの商号になった。航空運送事業・航空機使用事業の事業者で、旧持株会社の官報決算公告が2期分ある(直近の第8期は純損失9,511万円、純資産は約11.8億円)
- 行政処分と事故:2018年12月に大阪航空局から業務改善勧告を受けている。運輸安全委員会は旧匠航空の機体の事故2件と重大インシデント1件を調査中で、原因はまだ公表されていない。国交省のネガティブ情報等検索サイト(過去5年分)と裁判所の裁判例検索には、同社の名前は無かった
- 確かめられなかったこと:存続した運航会社の決算、2026年1月の事故のあとの行政処分の有無、満了時の買取価格の決め方
中古ヘリコプターの短期償却は、節税商材の中で一番古い型の一つである。商材の査定では、税務の論点が少なく、リスクは機体の売却価格と運航会社の信用に集まると書いた。そうなると、審査の中心は業者になる。
この記事では、自社の特設サイトでこの商品を売っている Space Aviation株式会社 を、業者審査の4つの基準に当てる。使うのは、同社のサイトと、法人番号・官報・金融庁・国土交通省・運輸安全委員会の公表物だけである。確認日は2026年10月7日。同社への取材はしていない。
何を売っているか:中古ヘリの売買と賃貸借
同社の特設サイト(as.space-aviation.com)の見出しは「ヘリコプターで実現する円建て・短期・実物資産の決算対策」。書いてあることを並べる。
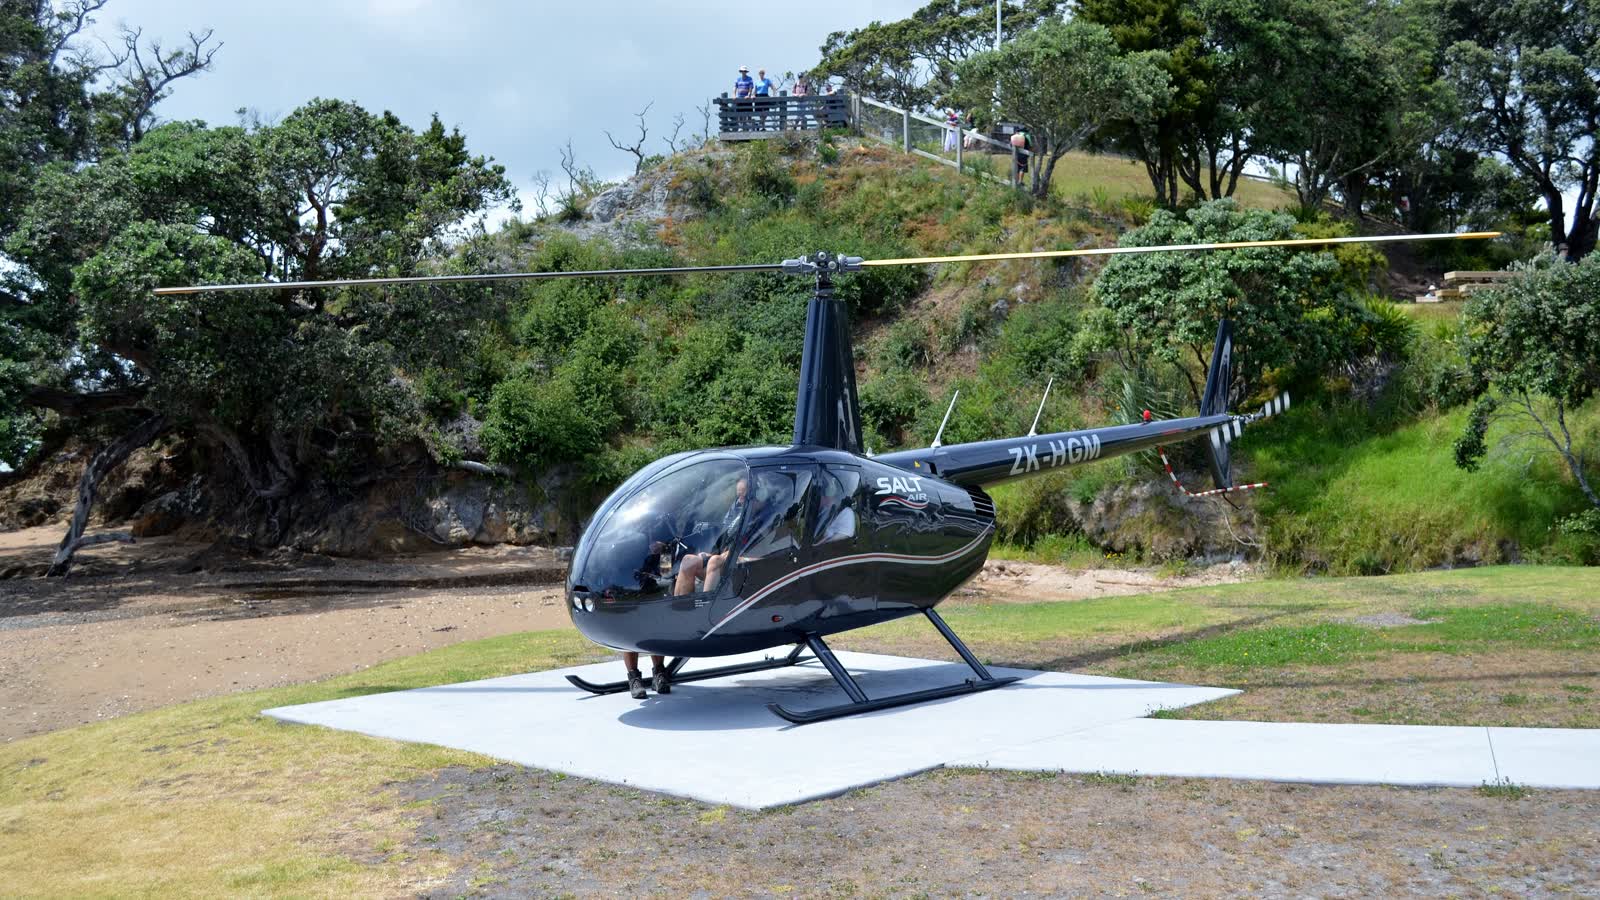
- オーナーが中古のヘリコプターを購入して所有者になり、Space Aviationと賃貸借契約を結ぶ。同社は「売主 兼 マスターリース賃借人」
- 実際の運航は、航空運送事業の許可を持つ「当社グループ会社または提携航空会社」がサブリースで担う
- 最小投資額は「2000万円〜」で、個人も法人も可
- 4年落ち以上の中古機なら「初年度に購入代金相当額を全額損金計上」。根拠は「2年200%定率法」
- 賃料は「年間3〜5%相当」。固定に加えて飛行時間に応じた変動がある
- リース期間は3〜5年。満了時について「当社はこれまでリース満了時に機体を取得しており」と書いている
- 機体保険・搭乗者保険・賠償責任保険の保険料は同社が負担する
- 収支例は、1億円で購入、賃料400万円を3年、3年目に9,100万円で売却して「累計103%回収」
注意書きとして「将来の収益を確定的に約束するものではありません」「必ず顧問税理士にご相談ください」がある。
器は機体の売買と賃貸借である。匿名組合への出資ではない。この違いは、後の登録と債権順位の話に効いてくる。
なお、2022年と2023年に保険代理店向けの研修会社が開いたセミナーの告知では、同社代表が講師として登壇し、「500万円から」「収益並びに損益を出資割合に応じて取り込む」と書かれていた。今の特設サイトの最小額は2,000万円で、「出資割合」という言葉は出てこない。当時の商品が今と同じ器だったかどうかは、告知文からは分からない。
匠航空からSpace Aviationへ:法人番号で追う履歴
「Space Aviation」という名前の会社は、2026年9月を境に別の法人に入れ替わっている。契約の相手方を特定するには、法人番号の履歴を見る必要がある。
国税庁の法人番号公表サイトで確認できる履歴は次のとおり。
- 法人番号 1260001007793(いまのSpace Aviation)。もとは株式会社ローゼン航空で、2016年8月に匠航空株式会社へ商号を変更。旧Space Aviationを合併し、商号をSpace Aviation株式会社に変更した登記がある(変更の日付は2026年9月10日)。本店は岡山市南区から京都市伏見区向島柳島1番地へ移った(9月30日付)
- 法人番号 2130001064450(旧Space Aviation)。2019年に匠航空HD株式会社として番号が指定され、2021年9月にSpace Aviation株式会社へ商号を変更。2026年9月30日に合併による解散で登記記録が閉鎖された
同社は9月1日付のプレスリリースで、100%子会社の匠航空を存続会社とし、持株会社を消滅会社とする吸収合併を2026年9月1日付で行ったと発表している。合併の効力が生じた日(プレスリリースの9月1日)と、法人番号公表サイトに反映された登記の日付(9月10日)は別の日である。つまり、ヘリを実際に飛ばしてきた運航会社が残り、持株会社の名前を引き継いだ形である。
買い手にとって大事なのはここだ。2026年9月より前に結んだ契約の相手方が持株会社だったのか運航会社だったのかで、相手の財務の読み方が変わる。手元の契約書に書かれている会社名と法人番号を、この履歴と照らしておくとよい。
基準1 登録:金融庁の一覧に名前は無い。売買型なら原則として要らない
金融庁の金融商品取引業者登録一覧(2026年8月31日現在)と、適格機関投資家等特例業務の届出者一覧(2026年7月31日現在)を全件検索した。Space Aviation、匠航空、匠航空HD、ローゼン航空のどの名前も無い。
これは、いまの特設サイトの器なら問題にならない。登録の記事で書いたとおり、買い手が設備そのものを買って所有する売買型は匿名組合ではないので、勧誘に第二種金融商品取引業の登録は要らない。機体1機を1社で買うなら、これで終わる。ただし個人が、機体を買って売主に貸し、満了時に売主が買い取る形で買う場合は、預託法の「販売預託」(原則禁止)に当たるかという論点がありうる。同法27条は、預託者が営業のために、または営業として結ぶ契約には第2章から第4章を適用しないとしているので、法人の事業としての購入と個人の購入とでは扱いが分かれうる。
論点が出るのは、1機を何人かで買う場合である。機体の共有持分を売り、運航と収益の管理を同社がまとめて行い、収益を持分に応じて配る形だと、組合型の集団投資スキームに当たるかどうかが問題になる。最小額2,000万円は、収支例の1億円の機体の5分の1にあたる。共有で買う設計があるのかどうかは、特設サイトからは読めない。共有なら、持分の登記と、収益の配り方を契約書で確認してほしい。
なお、金融庁のファンド一覧には「ZUUターゲットファンド for SA投資事業有限責任組合」が載っている。投資対象は同社の転換社債型新株予約権付社債で、同社が資金を集めるためのファンドである。ヘリのオーナー商品とは別のものだ。
基準2 決算:公告が見えるのは消えた持株会社のほう
gBizINFOで、旧Space Aviation(持株会社)の官報決算公告を2期分確認できる。
| 項目 | 第5期(2023年5月31日) | 第8期(2026年2月28日) |
|---|---|---|
| 資産合計 | 3億5,556万円 | 31億1,743万円 |
| 流動負債 | — | 2億9,565万円 |
| 固定負債 | — | 16億3,900万円 |
| 資本金 | 1億1,142万円 | 3,000万円 |
| 資本剰余金 | — | 12億5,949万円 |
| 当期純損益 | 5,455万円 | △9,511万円 |
資産合計
- 第5期(2023年5月31日)
- 3億5,556万円
- 第8期(2026年2月28日)
- 31億1,743万円
流動負債
- 第5期(2023年5月31日)
- —
- 第8期(2026年2月28日)
- 2億9,565万円
固定負債
- 第5期(2023年5月31日)
- —
- 第8期(2026年2月28日)
- 16億3,900万円
資本金
- 第5期(2023年5月31日)
- 1億1,142万円
- 第8期(2026年2月28日)
- 3,000万円
資本剰余金
- 第5期(2023年5月31日)
- —
- 第8期(2026年2月28日)
- 12億5,949万円
当期純損益
- 第5期(2023年5月31日)
- 5,455万円
- 第8期(2026年2月28日)
- △9,511万円
第8期の純資産は、資本金・資本剰余金から利益剰余金のマイナス1億671万円を引いて、およそ11億8,278万円になる。総資産に対する比率は約38%で、赤字の期があっても、調達した資本がまだ厚く残っている。資本金と資本剰余金の合計は12億8,949万円で、プレスリリースの「資本金等12億8,948万円」と一致する(千円未満の端数の違い)。2023年に前澤ファンドから10億円、2025年にシリーズBで17.4億円を調達し、累計の調達額は約29億円だと同社は公表しており、固定負債16.39億円は、金融庁のファンド一覧にある転換社債と見合う可能性がある。ただし、これは貸借対照表の要旨から読める範囲の推定で、内訳は公告に無い。
問題は、この公告が持株会社の単体のものだということである。持株会社は合併で消えた。残ったのは運航会社(旧匠航空)で、こちらの決算公告はgBizINFOに無く、同社サイトの電子公告も見つけられなかった。官報の有料検索まではしていない。
オーナーの賃料を払い、満了時に機体を買い取ってきたのは、特設サイトによれば「Space Aviation」である。合併前の契約で賃借人が持株会社だった場合、その持株会社の単体の損益は第8期で赤字だった。合併後は運航会社が賃借人になるが、その財務は外から見えない。
同社は特設サイトで「主幹事証券会社および監査法人を選定のうえ、上場準備を進めております」と書いている。上場すれば有価証券報告書で財務が開示されるが、それはまだ先の話である。いま出資を考えるなら、決算の記事の手順どおり、賃借人になる会社の直近の決算書を求めることになる。
会社概要ページの資本金は「11億4442万円(資本準備金含む)」で、プレスリリースの12億8,948万円と合っていない。古い数字が残っているのだと思われるが、契約前に聞いておいてよい点である。
基準3 現物:航空機には国の登録原簿がある
ヘリコプターは、節税商材の中で現物を一番確かめやすい。
航空機は国土交通省の航空機登録原簿に、所有者の名前とともに登録される。特設サイトの購入時の費用に「登録免許税・登記手数料(46,500円〜)」とあるのはこの登録のことである。トレカ自販機やGPUサーバーは、シリアル番号と設置場所を業者から聞くしかない。ヘリなら、国の原簿に自分の名前が載っているかを確かめられる。
現物の記事の4点に当てるとこうなる。
- 資産の特定。機体の登録記号(JA+4桁)、型式、製造番号が売買契約書に書かれているか
- 名義。航空機登録原簿の所有者が自社になっているか。登録証明書の写しをもらう
- 所在。どの基地で運航しているか。登録記号が分かれば、運航の記録とも照らせる
- 稼働。変動賃料は飛行時間で決まる。飛行時間の記録(航空日誌)を、賃料の計算書と一緒に出してもらえるか
買い手が実際に機体の所有者になる構造なので、これらはすべて契約前に書面で取れるはずである。取れないなら、そこで止まってよい。
基準4 債権順位:機体は残るが、賃料と買取は同社の信用しだい
同社が万一行き詰まった場合を考える。
機体の所有者がオーナーで、それが登録原簿に載っていれば、機体は同社の破産財団に入らない。所有者として取り戻せる(取戻権)。債権順位の記事で書いた匿名組合型の「一般の破産債権」とは、ここが違う。
ただし、取り戻せるのは機体だけである。未払いの賃料は破産債権になる。満了時の買取は「実績あり」と書かれているだけで、約束ではない。取り戻した機体は、運航会社のない中古ヘリとして自分で売り先を探すことになり、運航に必要な耐空証明の維持や保管の費用もかかる。収支例では、3年後に1億円の機体を9,100万円で売ることで、はじめて103%回収になる。賃料の累計は12%にすぎず、回収の大部分は売却価格で決まる。
機体の保険料は同社が負担すると書かれている。同社が止まれば保険料の支払いも止まる。保険の契約者と保険金の受取人が誰になっているかは、契約前に確かめたい。
運航の記録
この商品では、賃借人は航空会社そのものである。航空会社としての記録は、行政の公表で確かめられる。
- 旧匠航空は、大阪航空局の一覧に、航空運送事業と航空機使用事業(いずれも回転翼)の事業者として載っている(令和4年1月、令和5年10月現在)
- 2018年12月11日、大阪航空局は旧匠航空に業務改善勧告を出し、安全統括管理者に警告した。理由は、2017年のイベントで許可された高度より低く飛んだこと、同年に許可を受けていない機体で離着陸し、運航規程上遊覧飛行を行えない機長が運航していたこと
- 運輸安全委員会の「調査の進捗状況」(2026年7月)には、旧匠航空の機体による事故2件と重大インシデント1件が載っている。2024年5月の熊本県阿蘇市でのハードランディング(搭乗者が負傷)、2024年6月の兵庫県相生市付近での飛行中のエンジン停止、2026年1月20日の熊本県阿蘇中岳の火口内での事故である。いずれも調査中か報告書の作成中で、原因はまだ公表されていない
- 2026年1月の事故について、熊本県警が業務上過失傷害などの疑いで旧匠航空の本社などを家宅捜索したと報道されている。事故の翌日、同社の代表が会見し、搭乗者の安否はまだ確認できていないと説明したうえで、本社のある岡山をはじめ全国5か所の拠点で運航を中止していると述べたと報じられた(KAB熊本朝日放送、2026年1月21日)
事故の原因や責任は、運輸安全委員会の報告書と捜査を待つしかなく、ここでは何も判断しない。特設サイトと会社概要には、これらの事故への言及は無い。
事故のあとも事業は続いている。2026年9月には持株会社と運航会社を1社にまとめ、同じ月の15日には、関西国際空港とJPD京都ヘリポートを約25分で結ぶ定期便「Airport Heli Shuttle」の運航を始めた。1日8便(4往復)、機体はエアバスH130である。空港と都市を結ぶ定期便は、新しい路線への投資と、運航体制が保たれていることの表れとして読める。
オーナーにとって、これは安全の話であると同時にお金の話でもある。機体が損傷すれば、その機体の賃料と売却価格に響く。運航が止まれば、飛行時間に連動する変動賃料が減る。事故があれば、保険料や賃借人の財務にも影響しうる。自分の機体が事故や運航停止の対象になったとき、賃料と保険金がどう扱われるかは、契約書のどこかに書いてあるはずなので、読んでおきたい。
税務:1年で全額損金は、取得の時期しだい
税務の説明は、条文と照らして正しい。ヘリコプターの法定耐用年数は5年。中古資産の簡便法では、4年経過した機体は (5−4)+4×20%=1.8年で、端数を切り捨てると1年。2年に満たないので2年になる。耐用年数2年の定率法の償却率は1.000なので、償却費は取得価額の全額になる。
ただし、全額が損金になるのは、期首から12か月間事業に使った場合である。期中に取得すれば、使った月数で按分される。決算の直前に買えば、その期に落ちるのは一部だけになる。特設サイトにも「取得時期等により異なります」とある。
もう一つ。償却で1億円を損金にした機体を9,100万円で売れば、9,100万円がそのまま売却益になる。税金は消えるのではなく、売る年に後回しになっているだけである。特設サイトは「繰延効果」という言葉を使っており、この点は書いてある。売却する年に別の損失や大きな費用が無ければ、そこで税金を払うことになる。
この商品は貸付けなので、中小企業経営強化税制の即時償却は使っていない。貸付用の資産は経営強化税制の対象外なので、制度の使い方としても筋は通っている。
行政処分と裁判例の記録(2026年10月25日)
行政処分・事故・会社の履歴について、公表資料で確かめられる範囲をまとめる。
- 航空局の勧告:上の節のとおり、2018年12月11日に大阪航空局が旧匠航空に業務改善勧告を出した。命令ではなく勧告である
- 国交省の処分情報:ネガティブ情報等検索サイトの航空運送事業者の区分(過去5年分、行政指導を含む)を、「匠航空」「Space Aviation」「ローゼン航空」で検索した。結果は0件。2018年の勧告は掲載期間より前で、ここには出てこない。ネガティブ情報等検索サイトが載せるのは過去5年分で、更新は概ね月1回である。2026年1月の事故のあとの処分の有無は、これだけでは決められない
- 金融庁:無登録業者の警告リスト(2026年10月23日更新)と行政処分事例集(2026年6月30日時点)に、どの名前も無い
- 裁判例:裁判所の裁判例検索で「スペースアビエーション」「匠航空」「ローゼン航空」を検索した結果は0件だった。英字の「Space Aviation」は語ごとに一致してしまい絞り込めないので、上位30件の判決文を開いて、社名が出てこないことを確かめた。オーナーや出資者が同社を訴えた裁判例は見当たらない。判例検索に載るのは裁判の一部で、載っていないことは、裁判が無いことの証明にはならない。
- 合併と商号の変更:法人番号公表サイトの履歴にあるのは、旧匠航空の合併と商号の変更である。登記記録が閉鎖されたのは持株会社のほうで、理由は合併による解散だった
- 事故の捜査:2026年1月の事故では、熊本県警が業務上過失傷害などの疑いで本社などを捜索したと報じられている(上の節)。刑事の結論は出ていない
審査の結果
確認できたこと。
- 契約の相手方の法人番号と商号・合併の履歴(法人番号公表サイト)
- 器が売買と賃貸借であること、最小額、賃料の水準、収支例(同社特設サイト)
- 金融商品取引業の登録と特例業務の届出が無いこと。売買型なら原則として不要
- 持株会社の決算公告2期分。直近の第8期は当期純損失9,511万円、純資産は約11.8億円で総資産の約38%
- 2026年9月15日に関空–京都の定期便を就航
- 航空運送事業・航空機使用事業の事業者であること、2018年の業務改善勧告、運輸安全委員会が調査中の3件
- 国交省の処分情報(過去5年分)と裁判所の裁判例検索に、同社の名前が無いこと(2026年10月25日)
確認できなかったこと。
- 運航会社(いまの存続会社)の決算
- 1機を複数で共有する設計があるかどうか
- 満了時の買取価格の決め方
- 2026年の事故を受けた行政処分の有無(国交省のネガティブ情報等検索サイトには10月25日の時点で掲載なし。更新は概ね月1回)
契約前に書面でもらうもの。
- 賃借人になる会社の直近の決算書
- 機体の登録記号・製造番号と、航空機登録原簿の写し
- 共有の場合は、持分の登記と収益の配り方
- 飛行時間の記録と変動賃料の計算方法
- 保険の契約者・受取人と、事故・運航停止のときの賃料の扱い
- 満了時の買取が約束なのか実績なのか、価格の決め方
ヘリの短期償却は、器としては筋がよい部類に入る。現物は国の原簿で確かめられ、税務の説明も条文どおりである。そのぶん、お金が返ってくるかどうかは、3年後の機体の売却価格と、賃借人である航空会社が続いているかの二つにかかっている。
賃借人の側について言えば、資本の厚さ(シリーズBのプレスリリースでは累計調達額約29億円)と新路線の開始は材料になるが、事故調査の結果と運航会社の決算が出るまで、会社の評価は保留とする。運航会社の決算は、契約前に決算書を求めれば埋まる。
よくある質問
Space Aviation(旧匠航空)の評判はどうですか。
当サイトは口コミではなく公表資料で確かめている。確かめられたのは、法人番号1260001007793と合併・商号変更の履歴、航空運送事業・航空機使用事業の事業者であること、旧持株会社の官報決算公告2期分(直近は純損失9,511万円・純資産約11.8億円)、2018年の業務改善勧告、運輸安全委員会が調査中の事故2件と重大インシデント1件である。存続した運航会社の決算は公表されておらず、会社の評価は事故調査の結果と決算が出るまで保留としている。
匠航空とSpace Aviationはどういう関係ですか。
法人番号公表サイトの履歴にあるのは合併と商号の変更で、旧匠航空(法人番号1260001007793)が2026年9月に持株会社の旧Space Aviation(2130001064450)を合併し、商号をSpace Aviation株式会社に変えた。登記記録が閉鎖されたのは持株会社のほうで、理由は合併による解散である。2026年9月より前の契約は、相手方がどちらの会社だったかを契約書の法人番号で確かめる。
業務改善命令や行政処分を受けたことはありますか。
2018年12月11日、大阪航空局が旧匠航空に業務改善勧告を出し、安全統括管理者に警告した(命令ではなく勧告)。理由は、許可された高度より低く飛んだことなどである。国交省のネガティブ情報等検索サイト(航空運送事業者、過去5年分)では、2026年10月25日の時点で掲載は0件だった。更新は概ね月1回なので、2026年1月の事故のあとの処分の有無は、これだけでは決められない。
事故は起きていますか。
運輸安全委員会の調査の進捗状況(2026年7月)に、旧匠航空の機体による事故2件と重大インシデント1件が載っている。2024年5月の熊本県阿蘇市でのハードランディング、2024年6月の兵庫県相生市付近での飛行中のエンジン停止、2026年1月20日の阿蘇中岳の火口内での事故で、いずれも原因はまだ公表されていない。オーナーにとっては、機体の損傷や運航停止が賃料と売却価格に響くので、事故時の賃料と保険金の扱いを契約書で確かめる。
Space Aviationの裁判はありますか。
裁判所の裁判例検索で「スペースアビエーション」「匠航空」「ローゼン航空」を検索した結果は、2026年10月25日の時点で0件だった。英字の「Space Aviation」は語ごとに一致して絞り込めないため、上位30件の判決文に社名が無いことを確かめた。判例検索に載るのは裁判の一部で、載っていないことは、裁判が無いことの証明にはならない。
ヘリの決算対策で本当に全額損金になりますか。
ヘリの法定耐用年数は5年で、4年以上たった中古機は簡便法で耐用年数2年になり、定率法の償却率は1.000になる。期首から12か月使えば1年で取得価額の全額を償却できるが、期中に取得すれば使った月数で按分される。売るときには売却益に課税されるので、税が消えるのではなく後ろにずれる(繰延べ)。自社に当てはまるかは顧問税理士と確かめる。
- Space Aviation 特設サイト「ヘリコプターで実現する円建て・短期・実物資産の決算対策」
- Space Aviation 会社概要
- 国税庁 法人番号公表サイト 1260001007793 の変更履歴
- 国税庁 法人番号公表サイト 2130001064450 の変更履歴
- PR TIMES 2026年9月1日 グループ会社合併と商号変更のお知らせ
- 自動運転ラボ 前澤ファンドを引受先とする10億円の第三者割当増資(2023年)
- PR TIMES 2025年10月20日 シリーズBで17.4億円の資金調達
- gBizINFO 決算情報(第8期 2026年2月28日現在)
- 金融庁 免許・許可・登録等を受けている業者一覧
- 金融庁 適格機関投資家等特例業務届出者等一覧
- 大阪航空局 航空運送事業者・航空機使用事業者一覧(令和5年10月1日現在)
- 大阪航空局 匠航空株式会社に対する業務改善勧告(平成30年12月11日)
- 運輸安全委員会 調査の進捗状況(令和8年7月)
- 訪日ラボ 2026年9月24日 関空から京都市内へのヘリコプター定期便「Airport Heli Shuttle」就航
- PR TIMES Airport Heli Shuttle 先行運航のお知らせ
- KAB熊本朝日放送 2026年1月21日 阿蘇遊覧ヘリ墜落 ヘリコプター運航会社の代表が会見
- e-Gov法令検索 預託等取引に関する法律(第27条 適用除外)
- 熊本日日新聞 2026年2月2日 県警が匠航空本社などを家宅捜索
- 国税庁 タックスアンサー No.5404 中古資産の耐用年数
- R&C セミナー告知(2022年7月23日)
- 国土交通省 ネガティブ情報等検索サイト(2026年10月25日検索)
- 裁判所 裁判例検索(2026年10月25日検索)
- 金融庁 無登録で金融商品取引業を行う者の名称等について(2026年10月23日更新)
- 金融庁 行政処分事例集(2026年6月30日時点)
契約の前に、自分の数字で確かめる
どちらも無料・登録不要。決算書の数字を入れるだけです。
概算です。実際の判断は顧問税理士にご相談ください。