- AirX→オーナーモノ・権利航空機売買契約
- オーナー→ヘリコプター契約・手続き所有
- ヘリコプター→AirX または航空会社モノ・権利航空機賃貸契約(3〜5年が多い)
- AirX または航空会社→オーナーお金賃料(額の記載なし)
- オーナー→税務署税務中古2年・定率法で最短1年
出口は金融機関の顧客ネットワークでの二次販売(成約は3か月〜半年が目安)。買取の約束は書かれていない。
AirX(エアエックス)の評判を調べている方へ。 当サイトは口コミやSNSの評判、遊覧飛行の利用者の声は引用せず、公表資料で確かめている。要点は次のとおり(行政処分と裁判例は2026年10月25日に確認)。
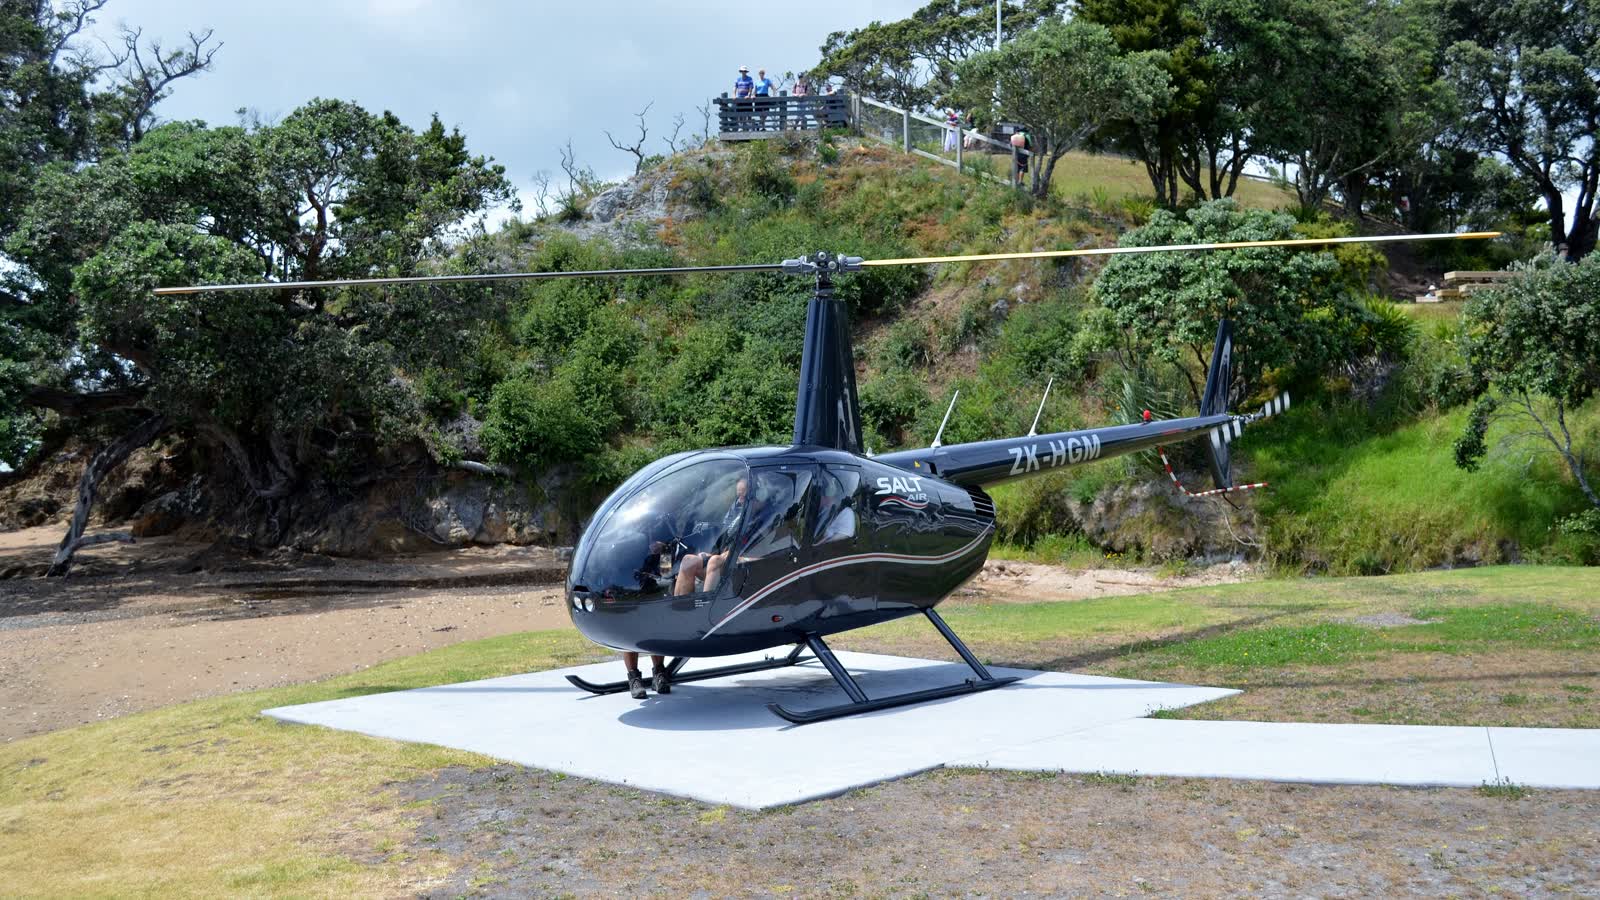
- 何を売る会社か:ヘリの遊覧・チャーターの予約サービスの会社で、ヘリを買ってもらい、AirXや航空会社に貸す「ヘリコプターオーナーシッププログラム」を節税対策(税の繰延)として案内している
- 確かめられたこと:株式会社AirX(法人番号5020001109791、千代田区麹町、2015年設立)。旅行業は東京都知事登録第2-7428号。国交省の航空運送事業者の一覧に名前は無く、運航は運航会社が行う
- 行政処分と裁判:観光庁の旅行業者等の行政処分情報(過去5年度分)、国交省のネガティブ情報等検索サイト(航空運送事業者、過去5年分)、裁判所の裁判例検索に、同社の名前は無かった
- 確かめられなかったこと:機体の価格・リース料・利回り・具体の貸し先、決算、資本金
AirX(エアエックス)は、ヘリコプターの遊覧やチャーターを予約できるサービスで知られる会社である。その同社が、ヘリを買ってもらい、AirXや航空会社に貸す「ヘリコプターオーナーシッププログラム」を、ページの題名で「最短1年で減価償却ヘリ所有による節税対策(税の繰延)」として案内している。
同社のサイトと公的な記録を当てた。確認日は2026年10月7日。同社への取材はしていない。
会社
- 法人番号5020001109791。設立は2015年2月23日、代表は手塚究(同社サイト)。本店は千代田区麹町で、これまでに3回移している
- 事業内容は「旅行業、航空運送代理事業」。旅行業は東京都知事登録第2-7428号(国内旅行、同社が掲示する登録票)
- gBizINFOの社会保険の被保険者数は52人。補助金・調達・認定は0件、決算の掲載は無い
- 2019年8月に、近鉄ベンチャーパートナーズ、マネックスベンチャーズなどを引受先とする第三者割当増資で1億3,000万円を調達したと同社が公表している(THE BRIDGE、2019年8月16日)。資本金と株主は同社サイトに書かれていない
- 決算公告は確認できなかった
運航は自社ではない
国交省の「航空運送事業者・航空機使用事業者一覧」(令和8年6月1日現在)に、AirXの名前は無い。同社のプレスリリースは、運航は「運航会社」や「運航協力事業者」が行い、AirXは運航会社との連携や予約の手配、機体の運用を担うと書いている。
つまりAirXは、航空会社ではなく、予約と手配の会社である。オーナー機の貸し先は「AirXおよび航空会社」とされているが、実際にどの運航会社に貸すのかは書かれていない。これまで審査したSpace Aviationは自ら運航する航空会社で、ITCアエロリーシングは運航会社に貸すリース会社だった。AirXはそのどちらとも違う立ち位置にいる。
何を売っているか
- 「航空機売買契約」と「航空機賃貸契約」の2本立て。航空機は国交省航空局に所有者が登録される
- 「持ち分の〇〇%を区分して売り出すといった柔軟な売買も可能」
- 貸し先は「航空事業認可を持つ航空会社またはAirXが借り受け」、「維持費負担ゼロでご提案」
- 契約期間は「3~5年が多く」、中途解約は「最大で6ヶ月の期間を要します」
- 出口は「大手銀行や保険代理店等、金融機関先での顧客ネットワーク内にて二次販売」、成約は「目安3ヶ月〜半年程度」。売買価格の減価率は年1〜2%とする
- オーナーは同社のフライトを「通常の約半額〜」で使える
- 個人も買える(「はい、可能です」)
書かれていないもの:機体の価格、口数、リース料、利回り。資料請求の先にあり、サイトでは分からない。リスクの記載は「機体ごとに損害保険に加入」と「販売枠が無い場合がございます」の2点で、借り手が止まった場合や元本割れ、税務の否認には触れていない。満了時にAirXが買い取るという約束も書かれていない。
機体を売って借りる形と預託法
機体を売り、売り手側や航空会社が借りて賃料を払う形は、預託法の「販売預託」と構造が近い。2024年5月16日には、消費者庁が別の会社(エスアイヘリシス株式会社)に、ヘリの共有持分を売って貸主の地位を譲る仕組みについて、預託法の措置命令を出している。AirXの名前はその公表には無く、AirXとは別の会社である。
AirXの制度が預託法の対象になるかどうかは、誰が機体を預かり、誰が賃料を払うのか、買い手が法人か個人かで変わり、サイトからは判断できない。貸し先が「AirXおよび航空会社」となっている以上、AirXが借りる場合の契約の形は確かめておきたい。
「最短1年で減価償却」の条件
ヘリの法定耐用年数は5年で、法定耐用年数を過ぎた中古機は簡便法で2年になる。耐用年数2年の定率法の償却率は1.000なので、12か月使えば1年で全額を償却できる。サイトの「中古 償却期間 2年(定率法で最短1年)」は、この計算のとおりである。
ただし、年の途中で取得すれば、使った月数で按分される。個人は届け出なければ定額法なので、2年に分けて償却することになる。個人がヘリを貸して得る所得は不動産所得で、その赤字を給与所得などと通算できるかは、税理士と確かめる必要がある。償却は課税の繰延べで、売ったときには売却益に課税される。
行政処分と裁判例の記録(2026年10月25日)
- 観光庁:旅行業者等に対する行政処分情報(過去5年度分、2026年7月17日更新)に、AirXの名前は無い
- 国交省:同社は航空運送事業者ではないが、念のためネガティブ情報等検索サイトの航空運送事業者の区分を「AirX」で検索した。結果は0件。オーナー機を実際に運航する会社の処分歴は、その会社の名前が分かってから同じサイトで調べられる
- 金融庁:無登録業者の警告リスト(2026年10月23日更新)に名前は無い
- 裁判例:裁判所の裁判例検索で「AirX」「株式会社AirX」「エアエックス」は0件。半角の「AirX」で出た1件は2006年の特許の審決取消訴訟で、同社の設立(2015年)より前のものである。オーナーが同社を訴えた裁判例は見当たらない。判例検索に載るのは裁判の一部で、載っていないことは、裁判が無いことの証明にはならない。
審査の結果
確認できたこと。
- 会社の特定、旅行業の登録、被保険者52人
- AirXは航空運送事業者の一覧に無く、運航は運航会社が行う
- 観光庁と国交省の処分情報、裁判所の裁判例検索に名前が無いこと(2026年10月25日)
- 売買と賃貸の2本立てで、個人も買え、中途解約に最大6か月かかる
- 価格・リース料・利回り・具体の貸し先はサイトに無い
確認できなかったこと。
- 決算、資本金、株主
- オーナー機の実際の運航会社と、その許可の範囲
契約前に書面でもらうもの。
- 機体の登録記号・製造年と、所有者の登録の写し
- 賃貸借の相手方(AirXか航空会社か)と賃料、その支払いが止まったときの扱い
- 中途解約と二次販売の条件、過去の売却実績
- 会社の決算書
よくある質問
AirX(エアエックス)の評判はどうですか。
当サイトは口コミではなく公表資料で確かめている。確かめられたのは、法人番号5020001109791、旅行業の登録(東京都知事登録第2-7428号)、社会保険の被保険者52人、2019年に第三者割当増資で1億3,000万円を調達したと公表していることである。ヘリのオーナー制度については、機体の価格・リース料・利回り・具体の貸し先がサイトに書かれておらず、決算も公表されていない。
AirXは航空会社ですか。
航空会社ではない。国交省の航空運送事業者・航空機使用事業者の一覧(令和8年6月1日現在)にAirXの名前は無く、同社のプレスリリースは、運航は運航会社や運航協力事業者が行い、AirXは予約と手配、機体の運用を担うと書いている。オーナー機を実際にどの運航会社に貸すのかは、契約前に確かめる。
AirXに行政処分や裁判はありますか。
2026年10月25日の時点で、観光庁の旅行業者等の行政処分情報(過去5年度分)、国交省のネガティブ情報等検索サイト(航空運送事業者、過去5年分)、金融庁の無登録業者の警告リストに同社の名前は無く、裁判所の裁判例検索でも同社が当事者の裁判例は見つからなかった。判例検索に載るのは裁判の一部で、載っていないことは、裁判が無いことの証明にはならない。
AirXのヘリ所有で、本当に最短1年で減価償却できますか。
ヘリの法定耐用年数は5年で、法定耐用年数を過ぎた中古機は簡便法で2年になり、2年の定率法の償却率は1.000なので、12か月使えば1年で全額を償却できる。年の途中で取得すれば使った月数で按分され、個人は届け出なければ定額法である。償却は課税の繰延べで、売ったときには売却益に課税される。
ヘリを買って貸す形と預託法の関係は。
当サイトはAirXの制度が預託法の対象かどうかを判断していない。機体を売り、売り手側や航空会社が借りて賃料を払う形は、預託法の販売預託と構造が近く、2024年5月には別の会社(エスアイヘリシス株式会社)がヘリの共有持分の販売で措置命令を受けている。誰が機体を預かり誰が賃料を払うのか、買い手が法人か個人かで扱いが変わるので、契約の形を確かめる。
AirXと契約する前に確かめることは何ですか。
機体の登録記号・製造年と所有者の登録の写し、賃貸借の相手方(AirXか航空会社か)と賃料・支払いが止まったときの扱い、中途解約と二次販売の条件・過去の売却実績、会社の決算書の4つを書面でもらう。
- AirX ヘリコプターオーナーシッププログラム
- AirX 会社サイト
- THE BRIDGE 2019年8月16日 AirX、近鉄ベンチャーパートナーズなどから1.3億円の資金調達
- 国税庁 法人番号公表サイト 5020001109791
- gBizINFO AirX
- 東京・大阪航空局 航空運送事業者・航空機使用事業者一覧(令和8年6月1日現在)
- 金融庁 免許・許可・登録等を受けている業者一覧
- 消費者庁 2024年5月16日 エスアイヘリシス株式会社に対する措置命令
- 国税庁 タックスアンサー No.5404 中古資産の耐用年数
- 国税庁 タックスアンサー No.2106 減価償却費の計算(年の中途で取得した場合)
- 観光庁 旅行業者等に対する行政処分情報(2026年7月17日更新)
- 国土交通省 ネガティブ情報等検索サイト(2026年10月25日検索)
- 金融庁 無登録で金融商品取引業を行う者の名称等について(2026年10月23日更新)
- 裁判所 裁判例検索(2026年10月25日検索)
契約の前に、自分の数字で確かめる
どちらも無料・登録不要。決算書の数字を入れるだけです。
概算です。実際の判断は顧問税理士にご相談ください。