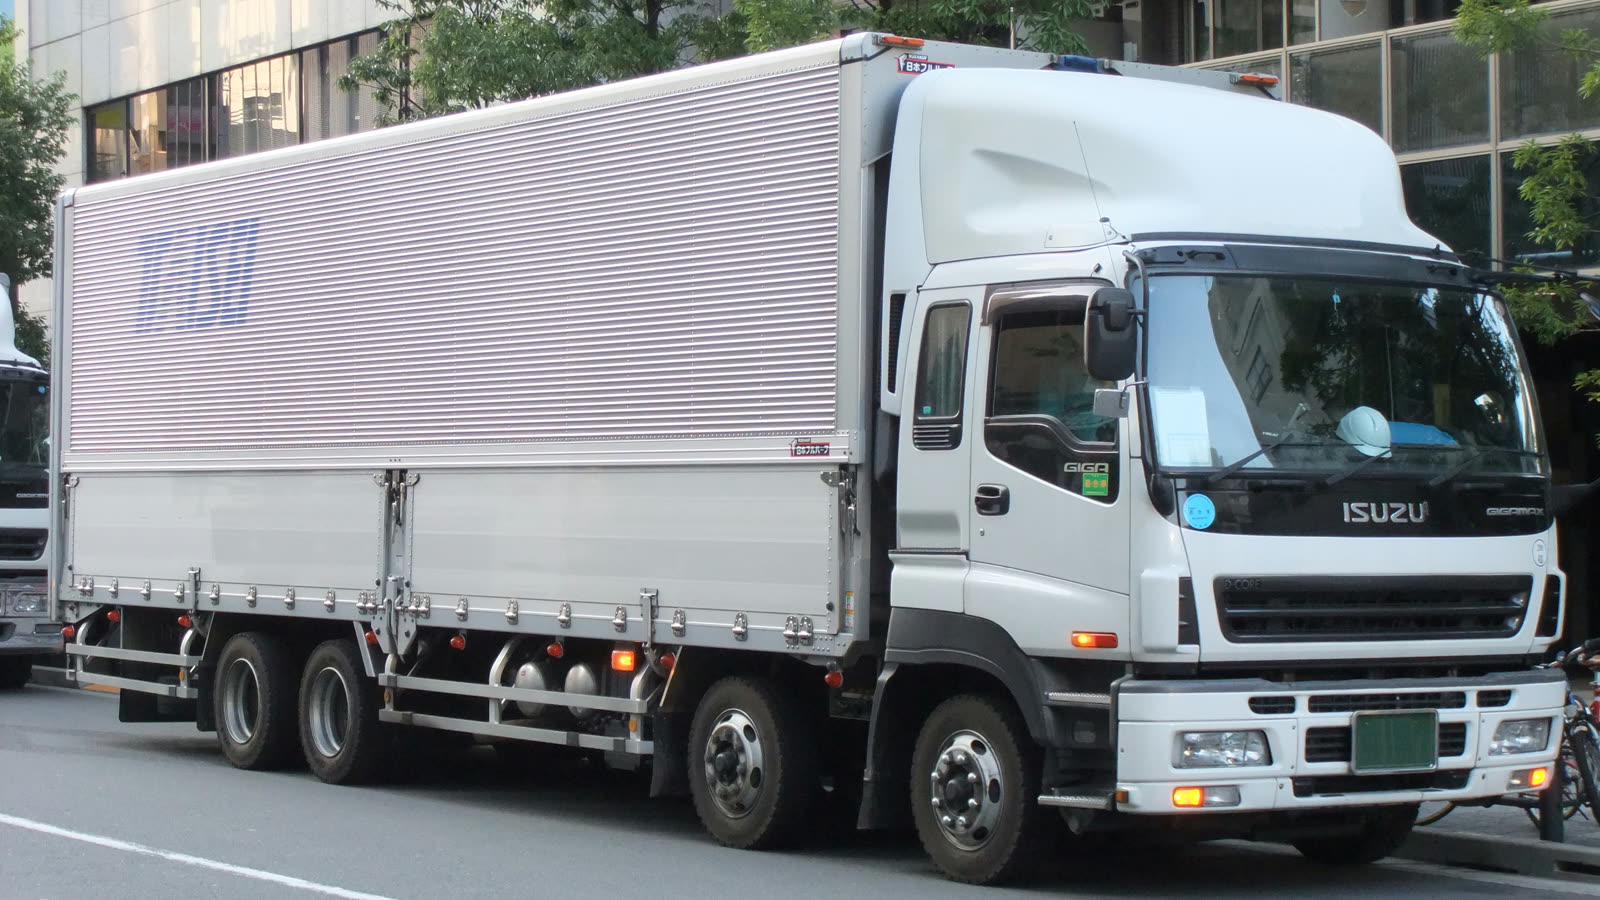
- リアライズコーポレーション→出資者契約・手続き勧誘・販売
- 出資者→営業者お金出資(匿名組合)
- 営業者→出資者お金分配
- 営業者→運送会社モノ・権利中古トラックをリース
- 運送会社→営業者お金リース料
- 出資者→税務署税務組合損失を損金(出資額などで上限)
利回り・手数料・期間・満期の売却条件は、サイトに書かれていない。
リアライズコーポレーションの評判を調べている方へ
- 中古トラックを匿名組合で束ねて運送会社にリースし、出資者に分配する「トラックファンド®」を売る会社。累計販売額3,000億円・延べ4,000社と公表している(2025年8月)
- 第二種金融商品取引業の登録(関東財務局長(金商)第3023号)があり、金融庁の一覧と一致した
- 2026年10月25日に確かめた範囲では、金融庁の行政処分事例集(2026年6月30日時点)に掲載は無かった。裁判所の裁判例検索で見つかった同社の裁判は特許と営業秘密の2件で、どちらも出資者との争いではない(裁判の節)
- 確かめられなかったのは、利回り、手数料の額、出資の期間、満期に車両を売る条件、現在の営業者の財務である
- 口コミや噂は扱わず、同社の公表物と公的な記録で確かめられることだけを書いた
中古トラックを匿名組合で束ねて運送会社にリースし、出資者に分配する。中古トラックの査定で取り上げた型を、「トラックファンド®」の名前で売り、累計販売額3,000億円(2025年8月、同社公表)としているのが株式会社リアライズコーポレーションである。
同社の公表物と公的な記録を当てた。確認日は2026年10月7日。同社への取材はしていない。ほかの会社が売るトラックのファンドは、この記事の審査の対象にしていない。
会社
- 法人番号4430001036228。旧商号は株式会社クロブで、本店は札幌だった。2015年12月に本店を東京へ移し、2016年10月に現商号になった
- 代表は今福洋介、資本金1億円。株主は「株式会社リアライズカンパニー 80%/今福洋介 20%」で、リアライズカンパニーは今福氏の100%出資(同社の会社概要)
- gBizINFOの社会保険の被保険者数は208人
- 沿革では、2015年3月にリアライズカンパニーがトラックの売買会社の株式を取得し、2016年1月にトラックファンドの組成・運用を始めた
- 2025年8月に累計販売額3,000億円、延べ4,000社の投資家と公表している
- 決算公告は確認できなかった
登録:第二種金融商品取引業の登録がある
金融庁の一覧(2026年8月31日現在)に、「関東財務局長(金商)第3023号」(第二種、2017年11月30日登録)として載っている。登録番号と電話番号は同社サイトの表示と一致した。第二種金融商品取引業協会にも加入している。
登録の記事で書いたとおり、匿名組合型の商材を勧誘するには第二種の登録が要る。これまで審査した販売会社の中には、匿名組合の商材なのに営業者名も登録番号も書いていないところがあった。この点で、同社は確かめられる側にいる。
トラックファンドは何を売っているか
- 器は匿名組合。同社の説明ページは「お取引時の『重要事項説明』及び『匿名組合契約書』の記載内容をご確認ください」と書いている
- 現在のサイトの説明は「特に不動産売却益のある方、航空機オペレーティングリース償還金のある方、太陽光事業の利益のある方などをはじめ、事業保険の代替商品としても好評です」
- リスクの記載は「投資家に投資リスクが生じる可能性があります。また所定の手数料が発生します」
現在のサイトには「節税」「減価償却」という言葉は出てこない。ただ、2016年の組成時には「中古車両は新車と比べて節税等の減価償却メリットが大きく」と報じられていた(LNEWS)。サイトが挙げる対象(不動産の売却益、オペリースの償還金、太陽光の利益がある法人)も、利益の出た年に損金を作る用途を示している。
サイトに無いのは、利回り、手数料の額、出資の期間、満期に車両を売る条件である。2018年2月の物流専門メディアの記事(LOGISTICS TODAY。2026年10月23日の時点ではページが表示されない)には「出資期間が3-5年」とあったが、いまの条件は重要事項説明書で確かめるしかない。
匿名組合なので、営業者の信用がすべて
トラックの所有者は営業者(ファンドごとの合同会社など)で、出資者が持つのは匿名組合の持分である。営業者が破綻すれば、出資者は一般の破産債権者として配当を待つ立場になる。トラックの借り手である運送会社の支払いが止まれば、分配も止まる。
税務の面では、法人が匿名組合から受ける損失は、出資額を超える部分などに制限がある(租税特別措置法67条の12)。中古トラックの短期償却で初年度に大きな損失が出る設計なら、その損失がどこまで損金になるかは、契約と出資額で決まる。
裁判の記録:判例検索で確認できたのは2件、どちらも出資者との争いではない
裁判所の裁判例検索(courts.go.jp)で、「リアライズコーポレーション」「トラックファンド」と旧商号の「株式会社クロブ」を検索した。2026年10月23日の時点で、この検索で見つかった同社が当事者の裁判例は次の2件だった。
| 裁判 | 当事者 | 何が争われたか | 結果 |
|---|---|---|---|
| 知的財産高等裁判所 2025年2月6日判決(令和6年(行ケ)第10050号 審決取消請求事件) | 原告 株式会社カーチスホールディングス/被告 同社 | 車両を組み合わせたファンドの商品内容を演算で決める「情報処理装置」の特許(特許第6554652号)について、特許庁が無効審判の請求を退けた審決の取消し。発明に当たるか、記載が明確か、実施できるか | 原告の請求を棄却 |
| 東京地方裁判所 2020年10月28日判決(令和元年(ワ)第14136号 損害賠償請求事件) | 原告 同社/被告 元従業員2名 | 名刺の情報や車両の在庫情報などを営業秘密として、不正競争防止法などに基づき損害賠償(4,400万円のうち4,000万円)を求めた | 同社の請求を棄却 |
知的財産高等裁判所 2025年2月6日判決(令和6年(行ケ)第10050号 審決取消請求事件)
- 当事者
- 原告 株式会社カーチスホールディングス/被告 同社
- 何が争われたか
- 車両を組み合わせたファンドの商品内容を演算で決める「情報処理装置」の特許(特許第6554652号)について、特許庁が無効審判の請求を退けた審決の取消し。発明に当たるか、記載が明確か、実施できるか
- 結果
- 原告の請求を棄却
東京地方裁判所 2020年10月28日判決(令和元年(ワ)第14136号 損害賠償請求事件)
- 当事者
- 原告 同社/被告 元従業員2名
- 何が争われたか
- 名刺の情報や車両の在庫情報などを営業秘密として、不正競争防止法などに基づき損害賠償(4,400万円のうち4,000万円)を求めた
- 結果
- 同社の請求を棄却
特許の件は、カーチスホールディングスが2023年5月に無効審判を請求し、特許庁が2024年4月に請求を退け、カーチス側がその取消しを求めて提訴した、という経緯である(判決文)。どちらの判決も、その後に確定したかどうかは裁判所の公表物では確かめていない。
上の検索(裁判所の裁判例検索、上記3語、2026年10月23日)では、出資者が同社やファンドの営業者を訴えた裁判例は見当たらなかった。ただし判例検索に載るのは裁判の一部で、載っていないことは、裁判が無いことの証明にはならない。同じ日に同社のニュース欄とウェブ検索の報道を見た範囲でも、出資者との訴訟を伝えるものは見当たらなかった。
行政処分の確認
2026年10月25日に、金融庁の行政処分事例集(2026年6月30日時点の版)と関東財務局の「金融機関等に対する行政処分」の一覧を、社名・法人番号(4430001036228)で確かめた。同社の掲載は無かった。同じ日に裁判所の裁判例検索をもう一度引き、上の2件から変わっていないことも確かめた。
行政処分事例集が収めるのは金融庁・財務局の処分で、掲載されていないことは、処分が無いことの証明ではない。
審査の結果
確認できたこと。
- 第二種金融商品取引業の登録(第3023号)があり、公的な一覧と一致する
- 器は匿名組合で、株主・資本金・沿革を同社が開示している
- 累計販売3,000億円・延べ4,000社(同社公表)
- 裁判所の判例検索で確認できた同社の裁判は2件(特許の審決取消訴訟と、元従業員への損害賠償請求)。いずれも出資者との争いではない(2026年10月23日時点)
確認できなかったこと。
- 決算公告
- 利回り、手数料、期間、満期の車両売却の条件
- 現在のファンドの営業者の社名と、その財務
契約前に書面でもらうもの。
- 重要事項説明書と匿名組合契約書(営業者の社名、手数料、期間、中途解約)
- 分配の原資(リース料)と、借り手の運送会社の構成
- 満期の車両売却の方法と、過去のファンドの償還実績
- 初年度の損失の見込みと、出資額との関係(損金に算入できる範囲)
よくある質問
トラックファンドとは何ですか。
中古トラックを匿名組合で束ねて運送会社にリースし、出資者に分配する商品で、リアライズコーポレーションが「トラックファンド®」の名前で売っている。トラックの所有者は営業者(ファンドごとの合同会社など)で、出資者が持つのは匿名組合の持分である。仕組みとキャッシュフローの一般形は、中古トラックの査定で扱っている。
リアライズコーポレーションの株主と登録は。
同社の会社概要では、資本金1億円、株主は株式会社リアライズカンパニー80%・代表取締役個人20%で、リアライズカンパニーは代表取締役の100%出資と書かれている(2026年10月24日確認)。第二種金融商品取引業の登録(関東財務局長(金商)第3023号)があり、金融庁の一覧と一致した。
トラックファンドの利回りは公表されていますか。
同社サイトには、利回り、手数料の額、出資の期間、満期に車両を売る条件が書かれていない(2026年10月7日確認)。今の条件は、重要事項説明書と匿名組合契約書で確かめる。
トラックファンドで節税になりますか。
現在のサイトには「節税」「減価償却」という言葉は出てこないが、対象として不動産の売却益、オペリースの償還金、太陽光の利益がある法人を挙げている。初年度に損失が出る設計でも、法人が匿名組合から受ける損失には出資額を超える部分などに制限があり(租税特別措置法67条の12)、どこまで損金になるかは契約と出資額で決まる。
リアライズコーポレーションの裁判は。
裁判所の裁判例検索で2026年10月23日の時点で見つかった同社が当事者の裁判例は、特許の審決取消訴訟(知財高裁2025年2月6日判決、原告の請求を棄却)と、元従業員2名への損害賠償請求(東京地裁2020年10月28日判決、同社の請求を棄却)の2件で、どちらも出資者との争いではない。判例検索に載るのは裁判の一部で、載っていないことは裁判が無いことの証明にはならない。
リアライズコーポレーションの評判はどうですか。
当サイトは口コミや評判を集めて会社を判定していない。自分で確かめる方法として、金融庁の金融商品取引業者登録一覧で第二種金融商品取引業の登録(関東財務局長(金商)第3023号)を、国税庁の法人番号公表サイトで法人番号4430001036228の商号・本店の履歴を、裁判所の裁判例検索で同社の裁判例を見られる。匿名組合なので、出資の安全は営業者(ファンドごとの合同会社など)と借り手の運送会社の支払いにかかる。
リアライズコーポレーションに行政処分はありますか。
2026年10月25日に確かめた範囲では、金融庁の行政処分事例集(2026年6月30日時点)と関東財務局の行政処分の一覧に、社名・法人番号の掲載は無かった。行政処分事例集が収めるのは金融庁・財務局の処分で、掲載が無いことは処分が無いことの証明ではない。
トラックファンドを契約する前に、何を確かめればよいですか。
重要事項説明書と匿名組合契約書で、営業者の社名とその財務、利回りと手数料の額、出資の期間、満期に車両を売る条件、借り手の運送会社が払えなくなったときの扱いを確かめる。これらは同社サイトには書かれていない。初年度の損失がどこまで損金になるかは、出資額と契約の内容で決まるので、顧問の税理士と確かめる。
- リアライズコーポレーション トラックファンド
- リアライズコーポレーション トラックファンドに関するご説明
- リアライズコーポレーション 会社概要
- リアライズコーポレーション 累計販売額3
- 国税庁 法人番号公表サイト 4430001036228
- gBizINFO リアライズコーポレーション
- 金融庁 金融商品取引業者登録一覧
- LNEWS 2016年1月19日 トラックファンドの組成
- LOGISTICS TODAY 2018年2月1日 リアライズ、トラックファンドにノンリコ導入(2026年10月23日時点でページは表示されない)
- e-Gov 租税特別措置法(67条の12 組合損失の損金算入の制限)
- 裁判所 裁判例検索 知的財産高等裁判所 令和7年2月6日判決 令和6年(行ケ)第10050号
- 裁判所 裁判例検索 東京地方裁判所 令和2年10月28日判決 令和元年(ワ)第14136号
- 裁判所 裁判例検索
- 金融庁 行政処分事例集(2026年6月30日時点)
- 関東財務局 金融機関等に対する行政処分
契約の前に、自分の数字で確かめる
どちらも無料・登録不要。決算書の数字を入れるだけです。
概算です。実際の判断は顧問税理士にご相談ください。